沖縄M&Aで会社を売却するには、利益の根拠と、引継ぎ後の運営条件を一緒に示すことが大切です。本記事では公表事例8件、地域の業界動向、価値評価の計算、交渉と承継の準備を解説します。県内外の買い手へ何を伝えるべきか、売主の立場から判断を整理します。
沖縄M&Aは、退任後も続く仕事を説明することから始める
沖縄M&Aで会社売却を考えるなら、まず残したい仕事を整理します。次に、その仕事を続ける人、場所、仕入れの条件を確かめます。観光が好調でも、それだけで希望価格が決まるわけではありません。地域で培った信用を、次の経営者が使える形にすることが大切です。
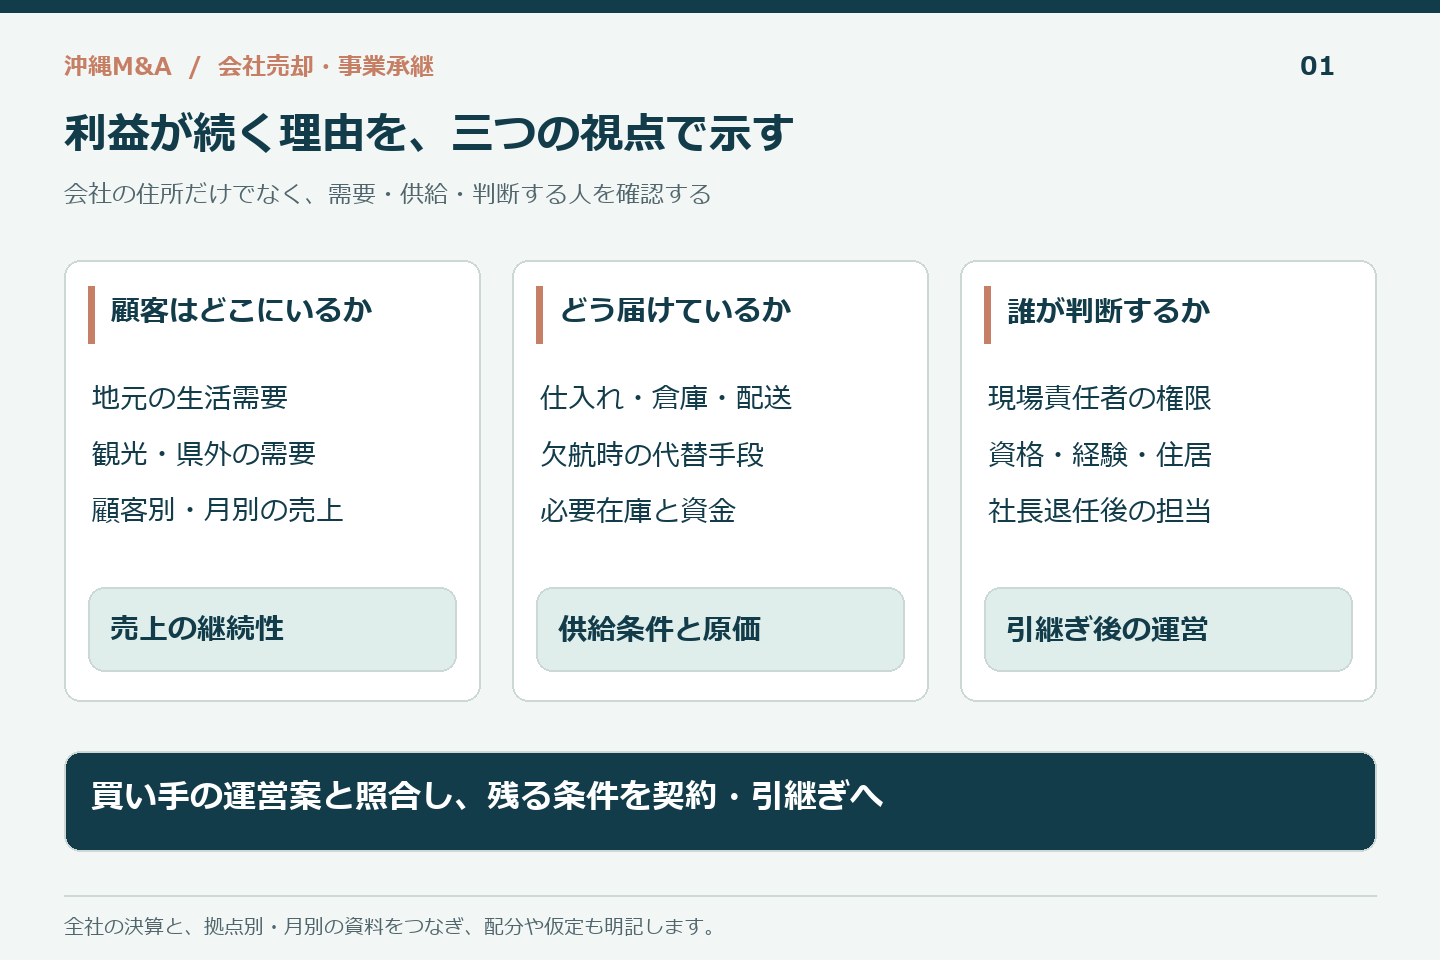
沖縄M&Aで売主が最初に決めたい三つのこと
最初の一つは、経営から離れたい時期です。ただし、株式を渡す日と、現場を離れる日は分けます。次は、守りたい事業の範囲です。店舗、配送先、雇用、商品名などから優先順位を決めます。最後に、承継後も自分が担える仕事を考えます。地元の取引先への紹介と、日常の経営責任は別の役割です。
例えば、拠点を残したい理由が通勤にある場合もあります。一方、取引先との近さが理由の場合もあります。理由が違えば、必要な契約条件も変わります。当センターは、希望を具体的な業務に結び付けることを重視します。買い手の提案を受けた後も、判断の軸を持てるためです。
会社の所在地と、利益を生む場所を分ける
登記上の住所だけでは、会社の商圏は分かりません。那覇に本社があり、本島北部へ配送する会社もあります。また、離島に拠点があり、県外へ商品を送る会社もあります。IT事業なら、社員と発注者が別の地域にいる場合もあります。住所が同じ会社同士でも、売上を左右する条件は異なります。
そのため、売却資料には三つの場所を記載します。顧客がいる場所、商品や人が動く経路、現場の判断者がいる場所です。例えば、売上が伸びても輸送費が増えれば、残る利益は変わります。移動時間が長くなれば、同じ人数で受けられる仕事も減ります。この関係を示すと、地域の説明が収益の説明になります。
残したい信用を、日々の行動に置き換える
「地元の信用がある」は、大切な強みです。しかし、それだけでは承継の方法が見えません。急な追加注文に応じる、欠品前に連絡する、修理を早く手配する。信用を生んでいる行動を、一つずつ書き出します。さらに、誰が判断し、どの取引先が協力しているかも整理します。
こうした行動には費用もかかります。無償配送や時間外対応を、いつでも続けられるとは限りません。そこで、顧客への約束と、その原価を対応させます。採算を残せる条件が分かれば、買い手も続け方を検討できます。信用を単なる人柄の話で終わらせず、会社の運営として説明することが重要です。
相談前に用意するのは、完全な資料より事業の対応表
初期段階では、全取引を精密に分析する必要はありません。主要な売上区分ごとに、顧客、供給方法、担当者を並べます。月別の売上と、忙しくなる理由も添えます。また、工場や店舗が会社所有か、借りているかも確認します。経営者や親族が個人で持つ資産は、会社の資産と分けます。
| 売上の区分 | 続けるための条件 | 売主が示したい資料 |
|---|---|---|
| 地域住民向けの継続取引 | 利用者の生活圏、担当者、営業時間 | 地区別の取引履歴と担当表 |
| 観光客に関係する取引 | 来訪経路、季節、販売先の稼働 | 月別・販路別の売上と取消記録 |
| 県外へ届ける取引 | 輸送、品質維持、受注窓口 | 運賃明細、納品条件、保守体制 |
公表された地域の動きと、自社の見通しを混ぜない
本稿の公表情報の確認日は、2026年9月14日です。統計には、公表日と対象期間があります。例えば、今年公表された資料でも、対象が数年前の場合があります。また、年度の数値と暦年の数値は一致しません。資料名だけで比較せず、期間と集計範囲を確かめます。
以下では、公表事実に出典を添えています。売却資料の作り方や買い手への伝え方は、当センターの分析です。地域統計から個別会社の倍率を算出するものではありません。自社の判断には、実際の取引、利益、契約、承継条件を照合します。この区別が、説明の信頼性を支えます。
沖縄M&Aで業界動向を売却資料へ結び付ける
地域の景気を読む目的は、自社の数字の背景を説明することです。需要が増えたのか、値上げで売上が増えたのかを分けます。さらに、人手や物流が売上の上限になっていないかを調べます。沖縄M&Aでは、需要と供給の両方を確認する必要があります。
景気の拡大と、自社の収益改善は同じではない
日本銀行那覇支店は、県内景気を拡大基調と判断しています。2026年9月11日公表の概況です。観光も、台風の影響がある中で基調は拡大としています。ただし、同資料には別の動きもあります。7月の入域観光客は前年を上回りました。一方、主要ホテルの客室稼働率は前年を下回っています。日銀那覇支店・2026年9月概況
売主にとっての示唆は、指標を一つで代表させないことです。人数、稼働、単価、利益は、それぞれ動きます。自社でも、売上増の内訳を数量と単価に分けます。また、残業、外注、仕入れの増加も確認します。景気の説明が正しくても、会社の利益を説明できるとは限りません。
沖縄M&Aで観光客数を使うときの期間と限界
県の確定統計では、2025年度の入域観光客は1,093万5,300人です。前年度比では9.9%増でした。対象は2025年4月から2026年3月までです。公表日は2026年6月25日です。暦年2025年の集計とは分けて扱います。沖縄県・2025年度入域観光客確定版
この人数は、個々の店舗の客数ではありません。宿泊日数や買い物の金額も直接は示しません。例えば、県全体の人数が増えても、自社の販売先が変わる場合があります。クルーズ客、宿泊客、県内移動の需要も同じではありません。そのため、観光統計の伸び率を翌期売上へそのまま掛けないことが大切です。
足元の増減は、客層別・販路別に確かめる
2026年7月の入域観光客は、速報で96万3,900人でした。前年同月比では1.7%増です。一方、国内客は69万3,800人で1.5%減でした。県は台風接近に伴う航空便欠航等を説明しています。これは8月25日公表の7月速報です。確定値として扱うことはできません。沖縄県・2026年7月入域観光客速報
自社資料でも、全体の増減だけで終えません。県内客、県外客、法人取引などに分けます。さらに、直販、旅行関連の販売先、卸先別に見ます。ただし、属性が分からない売上を推測で配分しないことが重要です。分かる区分から始め、把握できない部分は明示します。
サービス業をすべて観光産業と読まない
沖縄県の2023年度県民経済計算は、2026年5月15日公表です。名目県内総生産に占める宿泊・飲食サービス業は4.8%でした。ただし、この分類は観光経済全体と同じではありません。観光の影響は交通や小売などにも及びます。一方、同じサービス業には住民生活を支える仕事もあります。沖縄県・2023年度県民経済計算
沖縄M&Aで必要なのは、自社の顧客の利用目的です。飲食店でも、住民の昼食と旅行客の夕食では需要が違います。清掃会社でも、事務所と宿泊施設では変動要因が異なります。業種名だけで観光依存度を決めると、強みも負担も見落とします。売上の使われ方まで確認しましょう。
生活サービスの継続性を、顧客数だけで評価しない
生活に必要なサービスには、繰り返し利用される強みがあります。しかし、需要があることと、提供し続けられることは別です。送迎、訪問、修理、配達には担当者と移動時間が必要です。また、資格者や一定の人員配置が必要な業種もあります。契約と制度に応じて確認します。
売却資料では、地区別の利用状況と勤務体制を重ねます。遠い顧客を増やした結果、移動が作業時間を圧迫していないかを見ます。また、休暇時に代われる人がいるかも確認します。当センターの見解では、安定需要は供給体制と組にして説明すべきです。それによって、承継後に維持できる範囲が見えます。
沖縄M&Aで建設・設備事業を説明する着眼点
建設・設備会社では、工事需要と利益の時期がずれる場合があります。公共工事、民間の新設、修繕、保守を分けて整理します。受注額だけでなく、施工時期、入金時期、人員の配置も確認します。また、大型案件が重なると、外注や資材の先行負担が増える場合があります。
特に売主が伝えたいのは、受注を完了できる体制です。元請との関係、現場責任者、協力会社の担当範囲を示します。離島の現場なら、宿泊、資材搬入、重機手配も別に記録します。そのため、県全体の投資増を自社の増益に直結させないことが重要です。工程ごとの負担が見える資料のほうが、提案比較に役立ちます。
食品・小売は、売価から配送後の利益まで追う
県は農林水産物の県外出荷を支援しています。輸送コストの低減と流通の合理化が目的です。北部・離島の地域特産物に関する枠組みもあります。これは、輸送条件が事業の重要な課題であることを示します。ただし、補助の存在が個社の採算や継続適用を保証するわけではありません。沖縄県・県外出荷促進事業
食品会社の沖縄M&Aでは、販路別の配送条件を示します。運賃だけでなく、冷蔵、梱包、返品、廃棄も整理します。また、土産向けと日常消費向けでは販売の波が違います。県外販売の拡大案には、出荷量が少ない時の負担も織り込みます。売上の伸びと、手元に残る利益を別々に説明するためです。
IT事業は、沖縄の観光統計だけでは説明できない
IT事業では、発注者の所在地と契約形態を確認します。県内の保守、県外の受託開発、運用業務では収益の条件が違います。また、案件単位の売上と継続契約の売上も分けます。従業員が沖縄にいることだけで、地域需要に依存するとは判断できません。
沖縄M&Aの説明では、誰が仕事を獲得し、誰が完了を判断するかを示します。責任者が退任しても、見積りと品質管理が続くかを確認します。さらに、稼働人数、再委託、顧客の検収条件を照合します。遠隔で働ける事業でも、採用、教育、引継ぎの費用は残ります。地域を越えて売れることと、人の負担が少ないことは同じではありません。
季節性は、月別売上と月別資金で二重に見る
年間決算が黒字でも、途中の資金負担は見えません。繁忙期前の仕入れ、採用、設備点検が先行する場合があります。また、売上が立った月と入金月が異なる取引もあります。そのため、売却資料には売上だけでなく、支出と回収の動きも添えます。
比較するときは、前年同月と直前月の両方を見ます。祝日や催事、施設休業、欠航などの影響も分けます。ただし、不調月をすべて特殊要因として除いてはいけません。毎年備える費用と、一度限りの事象を区別します。季節を一巡した資料があれば、買い手も必要な運転資金を検討しやすくなります。
本島と離島の違いを、商圏と供給条件で整理する
沖縄県内という括りだけでは、事業の立地条件を説明できません。同じ島でも、顧客が集中する地区と点在する地区があります。また、陸路で動ける事業と、船や航空便に依存する事業も異なります。以下の地域別の確認事項は、個社を調べるための着眼点です。
沖縄M&Aの地域比較では、統計区分も確認する
2023年度の市町村民経済計算は、2026年7月24日公表です。同統計の「那覇」は那覇市のみを指します。一方、浦添市は「中部」に含まれます。「北部」には伊江村などの離島も含まれます。統計上の範囲と、実際の営業エリアは同じとは限りません。沖縄県・市町村民経済計算の利用上の注意
ここで使う那覇都市圏は、顧客や人が移動する商圏の考え方です。統計の集計区分そのものではありません。そのため、市町村別のデータを使うときは対象を明示します。市全体の伸びを一つの店舗へ当てはめないことも重要です。支店ごとの商圏が重なる場合は、社内売上の二重計上にも注意します。
那覇都市圏は、近さを実際の業務時間で測る
那覇や周辺市町村の事業では、顧客の住所だけでは不十分です。配送や訪問の時間、駐車、荷下ろしの条件も調べます。地図上で近くても、同じ時間で担当できるとは限りません。また、店頭型の事業では、顧客がどこから来るかを確認します。居住者、勤務者、旅行者の利用は分けて考えます。
沖縄M&Aの売却資料では、拠点統合の影響を説明します。近隣店舗をまとめても、顧客や従業員がそのまま移るとは限りません。家賃が下がる一方、移動や配送の負担が増える場合もあります。現拠点で得ている利点を、営業時間と担当範囲から示します。それが、単純な店舗削減案を検証する材料になります。
本島中部は、事業ごとに顧客の組合せを確かめる
本島中部を、一つの観光商圏として扱わないことが重要です。小売、事業所向けサービス、加工、建設などで顧客の所在が違います。県の物流拠点産業集積計画にも、うるま・沖縄地区などが示されています。ただし、政策の対象地域と個社の販売先は別です。認定や支援の適用も個別に確認します。沖縄県・国際物流拠点産業集積計画
売主は、地域内の売上と広域への売上を分けます。また、特定の施設や元請への依存も調べます。地域に事業者が多いことだけで、受注が分散しているとは限りません。契約先が違っても、最終需要が同じ場合があるためです。顧客の名前と、需要を生む仕事の種類を並べると判断しやすくなります。
本島北部は、拠点から先の移動を原価に含める
本島北部では、市街地、観光施設、農林水産の現場を分けて確認します。事業によって、顧客の分布や移動経路が異なるためです。特に訪問作業や設備保守では、移動が売上に直結します。同じ件数でも、現場を回る順番で一日の対応力が変わります。
そこで、作業そのものと移動の時間を分けて記録します。また、遠方の現場で追加部品が必要になった場合も確認します。持参する在庫や連絡先は、属人的な経験として残りがちです。売主が知っている段取りを整理すれば、後任の見積りにも役立ちます。北部という名称から一律の移動負担を置かず、自社の記録で示します。
宮古と八重山は、それぞれの供給経路で考える
宮古と八重山を、まとめて同じ離島市場と考えないことが大切です。さらに、中心となる島と周辺の島でも条件が異なります。空港や港に着いた後、顧客へどう届けるかを確認します。陸路で完結する区間と、船を使う区間は分けます。従業員の通勤や、応援人員の移動も同様です。
沖縄M&Aでは、仕入れから入金までの経路を一本につなげて示します。食品なら、仕入れ、保管、島間輸送、店頭販売を追います。工事なら、資材と技術者が同じ日程でそろうかを見ます。また、複数の島を担当する場合は、欠航による影響も異なります。離島という言葉だけで負担を一括計上しないことが重要です。
小規模離島の需要は、採用と住まいからも確かめる
県の小規模離島に関する会議では、住宅確保が課題に挙がっています。生活を支える人材や、生活コストの負担も論点です。2026年8月には、知事へ提言書が手渡されました。これは、小規模離島の条件を考える公的な材料です。個々の島で同じ問題が同じ強さで起きるとは限りません。沖縄県・小規模離島に関する提言等
売主が確認したいのは、採用後に働き続けられる条件です。住居、通勤、家族の生活、休暇時の移動を整理します。会社や親族が住まいを提供している場合は、その条件も分けます。雇用契約が続いても、住居が使えなければ配置が難しくなるためです。人件費だけの計画では、後任体制を説明し切れません。
沖縄M&Aでは、輸送条件を仕入単価の外に出して確認する
県は離島航路の維持について、構造的な課題を説明しています。燃料、人件費、船舶取得などの負担があります。経営改善だけでは減らしにくい費用も含まれます。これは、個別の運賃改定を予測する資料ではありません。輸送の持続性を確認する背景として使います。沖縄県・離島航路の確保と維持
自社では、仕入価格に含まれる運賃を確認します。別請求の送料、荷役、保管、再配送も集めます。また、混載や共同配送の条件が社長個人の合意なら、後任への説明が必要です。買い手の一括購買でも、島まで届く総費用が下がるとは限りません。仕入先の変更は、到着後に使える状態まで比較して判断します。
台風への備えは、休業と売上のずれで説明する
沖縄気象台の接近統計は、一定範囲へ入った台風を数えます。観測拠点から300キロ以内という定義があります。会社の休業回数や、特定の島への直撃回数ではありません。そのため、統計の接近数をそのまま休業日数には使えません。沖縄気象台・台風統計の定義
沖縄M&Aの資料には、自社の休業、欠航、納品延期を残します。また、消えた注文と翌月へ移った注文を分けます。停電による廃棄、復旧費、保険の受取も別々にします。危険な時に操業を続けることを強みにはしません。安全に止め、再開できた記録が、次の経営者への実用的な情報になります。
沖縄M&Aの買い手は、地域を理解する方法まで比べる
県内企業か県外企業かだけで、承継の適否は決まりません。地元の会社でも、自社と異なる島の運営には準備が必要です。一方、県外企業でも、現地の担当者を置く計画がある場合があります。売主は、沖縄M&Aを実行した後の責任分担を確認します。
県外買い手が持つ資金と、現地で動ける体制を分ける
資金力があれば、設備や採用へ投資できる可能性があります。しかし、現場の判断をすべて本社へ戻すと、対応が遅れる場合もあります。欠品時の仕入れ、船便の変更、急な修理には判断者が必要です。買い手がどこまで現地へ権限を置くかを確認します。
売主からは、決裁が必要な場面を具体的に示します。仕入れを変える、納期を延ばす、代替品を提案する、といった場面です。また、社長がいなくても判断できる人を挙げます。候補先には、その人を支える仕組みを聞きます。単に県外企業という理由で警戒せず、現地運営の計画で比較する考え方です。
沖縄M&Aの相乗効果は、実行条件まで書く
「県外の販路を使える」という提案には、確認が必要です。何を、どの顧客へ、どの条件で売るかを具体化します。食品なら品質と輸送、サービスなら提供体制を調べます。さらに、販売先が採用するまでの費用と期間も必要です。売上の可能性だけを、すでにある利益に足さないことが重要です。
逆に、売主の地域拠点が買い手の負担を減らす場合もあります。現地保守、営業窓口、配送の集約などです。ただし、拠点が空いていることと、追加業務を受けられることは別です。人員、設備、営業時間の余力を確かめます。当センターは、相乗効果を担当者と実施手順まで落とすことを重視します。
地元の取引関係を残す理由を、品質と納期で説明する
買い手が仕入先を変更するとき、売主には説明の役割があります。「昔からの付き合い」だけでは、条件を残す理由が伝わりません。少量対応、緊急配送、修理、信用取引などの機能を示します。また、通常価格に含まれている付随業務も確認します。
一方、長い関係であっても、条件を見直す余地はあります。無条件に維持することを目標にはしません。変更する場合は、代替先の品質と納期を実際に確かめます。切替え中に受注を止めない方法も考えます。沖縄M&Aでは、関係の維持と改善の両方を扱える資料が交渉を助けます。
売主の紹介が必要な関係と、会社で続く関係を分ける
主要取引先への紹介は、売主が担う大切な仕事です。ただし、いつまでも売主だけが窓口を続けると、退任が進みません。初回紹介、条件説明、日常注文、苦情対応を分けます。そして、後任が単独で対応する時点を決めます。価格の交渉と並行して、この役割を具体化します。
また、親族が管理する建物や、個人名義の取引も確認します。知人同士の了解だけで使ってきた条件があれば、書面に整理します。権利の移転や承諾が必要かは、契約に応じて確認します。地域の関係を壊さずに引き継ぐには、相手が安心できる説明も必要です。売主の同行だけを承継計画にしないことが大切です。
沖縄M&Aの候補先比較は、欠航期と繁忙期で試す
買い手の運営案は、通常の日だけで比較しません。繁忙期の欠員や、仕入れ便が止まった場合を想定します。誰が顧客へ連絡し、何を優先して供給するかを聞きます。さらに、県外から応援を呼べない場合も考えます。自社の実際の業務を題材にすると、対応の具体性が分かります。
これは買い手を試すための難問ではありません。売主と買い手が、必要な支援を共有するための対話です。不足が見つかれば、現地採用や在庫、権限の計画を補えます。また、売主が残る期間を決める材料にもなります。平常時と負担の大きい時期の両方で、無理のない引継ぎを考えます。
自社の説明を、価格・条件・引継ぎの交渉へ渡す
ここまでの整理は、観光や地域の紹介で終えるものではありません。需要が続く理由、供給に必要な費用、後任が担う仕事をつなげます。すると、正常な利益や必要投資を検討する土台になります。また、維持したい拠点や人員の理由も説明できます。
沖縄M&Aの売主にとって、納得できる価格には説明可能な前提が必要です。その前提を、県内外の候補先へ同じように示します。一方、実際の実行方法は候補先ごとに確認します。公表事例や評価倍率も、この土台に照らして読むことが大切です。会社の強みを残せる条件と、売主が退任できる条件を一緒に考えます。
沖縄M&Aの公表事例から承継条件を考える
沖縄の会社が関わる取引でも、渡すものは様々です。会社の株式を譲る取引もあります。特定の部門や不動産を移す例もあります。また、会社へ資金を入れる出資もあります。外部資本が入ることと、オーナーが代金を受け取ることは同じではありません。
ここでは八つの公表事例を取り上げます。中心となる出来事は2021年から2022年です。後日の当事者発表がある場合は、実施状況も確認します。当時の取引を、現在の価格相場へ読み替えることはしません。公表事実と、売却準備への分析を分けて読み進めてください。
県外資本による取得だけでなく、地場企業同士の承継もあります。久米島の宿泊施設や、宮古島で事業を行う企業も含めました。ただし、同じ島や業種というだけでは比較できません。資産の所有者、契約の主体、経営を続ける人を確認する必要があります。
沖縄M&Aの事例1:ふく薬品の過半数株式取得
公表された事実。ウエルシアホールディングスは2022年7月22日に取得を決議しました。対象は那覇市のふく薬品です。取得対象は245株、議決権割合は52.58%でした。同年12月1日の公表で、グループ参加を確認できます。
取得価格は秘密保持契約により非開示とされました。売買相手は個人株主四名です。発表時の店舗数は県内25店舗でした。これは2022年3月末の数字です。全株式の取得や、全株主の引退を示す事例ではありません。
店舗網の価値を、届く商品と働ける人で説明する
アドバイザーの分析。この取引から考えたいのは、県内の営業基盤の渡し方です。看板や店舗数だけでは、その基盤を説明できません。商品を欠品させず、必要な人員を配置できることも重要です。売却資料では、店舗ごとの商圏と運営の条件を対応させます。
例えば、売上の大きい店舗でも補充費用は異なります。配送頻度や荷受け時間によって、在庫の持ち方も変わります。共同仕入れで原価が下がる見込みがあっても、運賃や作業負担が増える場合があります。仕入単価の改善だけを、そのまま利益増と置かないことが大切です。
人員面では、店舗責任者の異動可能な範囲も確認します。特定の人の応援で営業を維持しているなら、その稼働を見える形にします。買い手が持つ人材を配置できるかは、通勤や住居の条件にも左右されます。人数の合算だけでは、承継後の勤務体制は決まりません。
売らずに残す株式にも、出口の設計が要る
過半数を譲渡しても、すべての株主が退出するとは限りません。残る持分を誰が持つかで、将来の選択肢が変わります。配当、追加投資、経営参加、次の売却時期を話し合う必要があります。今回の非公表条件を推測するのでなく、自社で残る問題を洗い出します。
例えば、社長は退任しても家族が株主として残る案があります。その場合、会社の成長を待つ希望と、早く換金したい希望が並びます。後から意見が分かれる前に、情報を受け取る方法を決めます。買い取りの機会や価格の決め方も、契約検討の対象になります。
相談前に、店舗別の数字と株主別の希望を並べる
準備に使う問い。共同仕入れで改善できる費用はどれでしょうか。反対に、沖縄で営業を続けるため残る費用は何でしょうか。店舗別の利益表には、共通物流や応援人員も配分します。買い手が条件を変えて再計算できるように、配分の根拠も添えます。
株主については、売却する株数と受取希望時期を確認します。会社の設備投資へ回すお金と、株主が受け取る代金は分けます。他社の持分割合を自社へ当てはめる前に、この区分を示します。資金の行き先が明らかになれば、具体的な相談になります。
商品別の管理では、値引きや返品の扱いも確認します。メーカーからの販売奨励金を、どの期間に計上しているかも重要です。買い手の管理方式へ変えた際に、利益の見え方が変わることがあります。移行前後で同じ基準の数字を用意すると、店舗の業績変化を読み違えにくくなります。
公表資料:ウエルシアホールディングス「ふく薬品の株式取得」(2022年7月22日)、同「グループ会社に関するお知らせ」(2022年12月1日)。
事例2:森山商事のグループ入りと、専門商社の継続力
公表された事実。沖縄環境保全研究所は、森山商事の承継を沿革に記しています。買い手の記載は2022年3月です。一方、対象会社は同年4月の傘下入りを記しています。同月のKHK森山商事への商号変更も確認できます。
ここでは、2022年春のグループ入りとして扱います。正確な決済日は、この二つのページだけでは確定できません。取得比率や対価、法的な取引手法も補いません。対象は県内で創業した理化学機器・試薬の販売会社です。買い手は環境調査や分析を行う企業です。
商品を売る仕事と、使い続けられる状態を支える仕事
アドバイザーの分析。専門商社の価値は、商品の通過額だけでは見えません。顧客が必要な仕様を理解する担当者がいるか。納入後の問い合わせをどこへつなぐか。こうした機能も、取引の継続を支えます。分析を行う会社との関係は、用途の理解を共有する視点から考えられます。
ただし、グループ化だけで売上が増えるとは限りません。顧客が求めるメーカーや機種は異なります。既存の仕入先との販売条件も確認が必要です。買い手の商品を優先して売る方針が、従来の顧客への対応と合うかを検討します。相乗効果は、顧客の選択まで代わりに決めるものではありません。
機器販売、試薬や消耗品の補充、点検の取次ぎも区別します。売上計上の時点と、責任が続く期間が違うためです。納品済みの商品にも、保証や不具合対応が残る場合があります。担当者が替わっても、履歴をたどれる記録が承継資料になります。
輸送条件と供給停止時の対応を、契約へつなげる
沖縄M&Aで専門商社を説明する際は、配送の条件も欠かせません。温度、期限、保管方法に条件がある商品を区分します。船便や航空便の使い分けは、個々の商品の条件で確認します。すべての商品が同じ経路で運べるという前提は置きません。
また、欠品時に代替品を提案できるかも重要です。代替品への切り替えには顧客の確認が必要な場合があります。その判断を担当者の記憶だけに残すと、引継ぎ時に止まります。買い手が調達網を広げても、それだけでは足りません。顧客が使える品物が届いて、初めて営業上の効果になります。
品目別の継続条件を確認する
準備に使う問い。販売を続けるのに、どの契約や登録が必要でしょうか。契約上の名義変更や資本変更の連絡条項はありますか。扱う品物ごとに確認し、手続の要否を照会します。現在保有する許認可を、過去の取得時にも持っていたと取り違えないことも必要です。
メーカー別の取引表には、売上と粗利だけでなく更新条件を付けます。顧客への設置・説明・不具合対応の担当も記します。オーナーの関係がなくなると、失われる取引もあるでしょう。それを組織で続けられる取引と区別します。後者を増やす準備が、専門商社の承継力を高めます。
在庫には、特定の顧客にしか販売できない品物もあります。帳簿額が残っていても、注文がなければ現金には戻りません。期限のある品物、長期滞留品、返品できる品物を区分します。供給の安定に必要な在庫を明確にします。過去の注文の見込み違いと分けることが、価格協議にも役立ちます。
公表資料:沖縄環境保全研究所「会社概要・沿革」、KHK森山商事「会社概要・沿革」。
沖縄M&Aの事例3:Nanseiの完全子会社化と、記録を扱う仕事の承継
公表された事実。沖縄タイムス社の沿革は、2022年3月24日の完全子会社化を記しています。対象は情報サービス業のNanseiです。対象会社側の沿革にも、2022年のグループ会社化が記載されています。
買い手は、デジタルアーカイブ技術の活用を説明しています。古写真など、保有するアナログ資料のデジタル化です。Nanseiの会社案内でも、資料の保存やデジタル化の事業を確認できます。確認した当事者ページに、取得対価や成約倍率の記載はありません。
資料を預かる信用は、原本を返せる運用に宿る
アドバイザーの分析。この事例で注目したいのは、技術と預かり物の区別です。資料を読み取り、整理する技術は会社の能力です。一方、顧客から預かった原本やデータを、会社が自由に処分できるとは限りません。株式の取得と、資料の権利の取得を混同しないことが大切です。
売却準備では、案件ごとに原本の所在を確かめます。受領した日、保管場所、作業工程、返却予定を記録します。破損しやすい資料なら、取り扱い時の判断も引き継ぎます。機械が動くことに加え、原本を適切に扱える体制が必要です。その運用が、顧客との信頼を維持する条件になります。
また、完成データを納品しても、責任が終わるとは限りません。修正対応、保管期間、廃棄方法などの合意を確認します。古い案件のデータがどこに残っているかも調べます。保存の量が多いことを価値として示す前に、保有してよい根拠を確かめます。
知識の所在を、検索と品質確認の手順へ置き換える
経験者は、古い文字や地域の名称を読める場合があります。しかし、その知識が必要な工程は案件ごとに異なります。入力、分類、照合、最終確認を分ければ、誰の判断が必要かが見えます。熟練者の人数だけでなく、判断を他者が確認できる仕組みを説明します。
買い手が新しい資料を持ち込む場合も、既存人員で対応できるとは限りません。作業量の増加と、難易度の上昇は別の負担です。まず少量で所要時間を確かめるなど、追加案件の採算を検討します。既存事業の利益に、未受注のデジタル化需要を全額上乗せしないことが重要です。
所有・利用・保管の三つを、案件台帳で答える
準備に使う問い。原本は誰の物でしょうか。作成したデータを誰が使えるでしょうか。自社に残す複製は、いつまで保管する約束でしょうか。一つの「データ資産」という言葉にまとめないようにします。案件台帳で、それぞれ答えられる形にします。
地域の文化や歴史に関わる仕事では、資料の扱いへの期待もあります。会社売却の説明では、技術を残す話に加え、何を公開せず守るかを示します。買い手へ渡す検討資料でも、顧客の原本画像を不用意に付けない配慮が必要です。承継への信頼は、情報開示の段階から形成されます。
公共団体などの案件では、納品形式も確認します。画像が鮮明でも、指定の目録や検索項目が不足すれば完了できません。過去の仕様書、修正指示、受領確認を結び付けて保存します。その記録があれば、経験者の退任後も品質の基準を説明できます。受注実績の件数だけでは見えない、仕事の再現性です。
公表資料:沖縄タイムス社「読者と歩んだ歴史・2010年代から現在」、Nansei「会社案内」。
沖縄M&Aの事例4:アイアムのネットワーク事業部の譲渡
公表された事実。アイアムは2021年12月28日付で事業譲渡を告知しました。対象として示されたのはネットワーク事業部です。譲渡先は当時の沖縄セルラーアグリ&マルシェです。沖縄セルラー電話の子会社に当たります。
告知は、同日付で譲渡し新体制へ移る決定を伝えています。会社全体の株式を売る発表ではありません。確認した文書に、対価や倍率の記載はありません。また、この告知と別の完了通知を同一視しません。以下は、公表された部門譲渡から考える準備です。
部門の売上と、顧客への約束を同じ範囲にそろえる
アドバイザーの分析。ITの事業部を渡す場合、制作物だけの一覧では不十分です。納品後の修正や保守を約束していることがあります。新しい開発を売る力と、過去の顧客を支える負担を一緒に把握します。部門の売上に含めた契約と、引き継ぐ義務の範囲を対応させます。
例えば、月額の保守契約でも作業内容は同じではありません。更新作業、障害対応、相談、サーバー費用などを区分します。無償で続けていた作業があれば、実際の時間を記録します。売上だけが買い手へ移り、担当者の善意に頼る負担が見えない状態を避けます。
追加開発の案件は、契約額から未完了の作業を確認します。仕様の合意、検収、代金請求の条件も別に見ます。作業が進んでいることと、請求できる状態は同じではありません。途中の案件を渡すなら、どこまでを誰が仕上げるかを明確にします。
アカウントを渡す前に、利用権と契約者を調べる
サーバーやドメインが誰の契約になっているかを一覧にします。顧客名義、自社名義、個人名義が混在する場合があります。ログインできるだけでは、契約を移せる根拠になりません。サービス提供会社の条件を確認し、移管の方法と時期を決めます。
また、開発用の部品や外部ソフトには利用条件があります。成果物の所有者と、第三者から借りている権利を分けます。機密情報を含むデータの移動方法も検討します。沖縄M&Aで地場の顧客を引き継ぐ場合も同様です。権利の確認を口約束だけで済ませないことが大切です。
会社に残る人の仕事まで含めて、切り出しを試す
準備に使う問い。経理や営業が複数部門を兼務していませんか。代表者だけが顧客との変更合意を知っていませんか。譲渡する部門だけで、問い合わせから請求まで動けるかを試します。動かない部分が、追加で必要な支援です。
一定期間の支援を約束するなら、担当と費用を決めます。何度でも無償で対応する約束は、残る会社の負担を読みにくくします。対応する業務、期間、終了条件を定めます。事業部を売った後も、会社を続けるオーナーはいるでしょう。その場合、残存事業の採算確認までが売却準備になります。
引継ぎ時点の不具合と、新しい改修依頼も区分します。従前から対応中だった問題は、受付日と進捗を残します。買い手が変更した部分で生じた問題と混ざると、責任を整理しにくくなります。未完了の業務一覧を作り、共同で確認します。その記録があれば、契約後に記憶の違いで争う事態を減らせます。
公表資料:アイアム「事業譲渡のお知らせ」(2021年12月28日)。
事例5:久米アイランドの不動産取得と事業承継
公表された事実。H.I.S.ホテルホールディングスは2021年3月16日に発表しました。久米島のリゾートホテル久米アイランドの不動産取得と事業承継です。後日の公式案内も、同日の承継を記録しています。発表時の客室数は201室でした。
名称の維持、雇用の継続、テナント契約の承継が当時の方針でした。取得対価は確認した発表にありません。2023年3月には、54室の改修完了が別途公表されています。これは全客室や全計画の完了を示す数字ではありません。名称などは、当時の公表内容として読みます。
離島の改修計画は、工事費と営業停止を一緒に考える
アドバイザーの分析。この事例は、施設の取得と営業の継続が重なる例です。離島の施設を売る際には、工事を発注するだけで計画が終わりません。資材の搬入、工事人員の滞在、営業する区域との分離も必要です。実際の手配先と工程を確認して、改修負担を説明します。
同じ修繕費でも、全館を閉じる案と部分営業の案では影響が違います。販売できない部屋が増えれば、その間の収入も変わります。一方、部分営業には養生や時間調整の費用がかかる場合があります。予算表には、工事代だけでなく営業への影響を記します。
天候や交通の影響を見込む際も、日数を適当に加えないことが大切です。納入実績、発注期限、代替便の条件を確認します。何が遅れると開業や営業再開が遅れるかを特定します。買い手との協議では、その項目を誰が管理するかまで決めます。
雇用とテナントを、施設運営の関係者として捉える
宿泊施設の引継ぎには、従業員以外の関係者もいます。飲食、物販、送迎、清掃などの契約がある場合です。今回の公表にはテナントの承継方針もありました。自社でも、直営と外部事業者の仕事を区分します。その区分があれば、運営変更の影響を把握できます。
従業員の継続についても、勤務先の名称だけでは判断できません。住居、通勤手段、繁忙期の勤務、家族の生活が関わります。買い手が応援人員を派遣する案なら、宿泊場所や現場の指揮を確認します。現地スタッフが教える時間も、運営計画に含める必要があります。
施設の売却後に、島で誰が何を続けるかを書く
準備に使う問い。不動産と営業を同じ相手へ渡しますか。一部の土地や建物を個人に残しますか。地元向けの宴会や行事は、どの契約で続けますか。島内での役割を、抽象的な地域貢献の言葉だけで説明しないことが大切です。
月ごとの利用と収支を整理すると、観光需要以外の仕事も見えます。そのうえで、残してほしい利用と見直し可能な運営を分けます。買い手の送客力に期待する場合も、販売条件や手数料を確認します。客数の増加と、現地に残る収益を別々に検討する姿勢が必要です。
現地の一日を、到着から翌朝の出発まで書く方法も有効です。送迎の時間、食材の納品、客室清掃などのつながりが見えます。交通の時刻が変われば、スタッフの勤務にも影響が出ます。新しい運営者は予約を増やす計画を持つかもしれません。その際、この流れも維持できるかを確認します。島の施設の承継に役立つ、具体的な検討です。
公表資料:HIS「リゾートホテル久米アイランドの取得・事業継承」(2021年3月16日)、HISホテルホールディングス「ホテル・旅館再生事業プロジェクト」、HIS「客室リノベーション完了」(2023年3月1日)。
沖縄M&Aの事例6:OTS MICE MANAGEMENTへの成長出資
公表された事実。OTS MICE MANAGEMENTは2021年7月9日に資本提携を公表しました。相手は琉球放送です。第三者引受増資による出資を受け、業務提携に至ったと説明しています。公共施設予約管理のSPMクラウドシステムが連携の軸でした。
両社でIT投資を進めることなどが目的に挙げられました。公表ページに出資額や比率の記載はありません。また、公表日を払込日とは扱いません。これは会社の成長を支える出資の例です。既存株主が株式売却代金を受け取る取引と区別します。
旅行やイベントの会社にも、別の収益源がある
アドバイザーの分析。社名や主な業種だけで会社を分類すると、価値を見落とします。イベント運営で得た経験から、施設管理の仕組みが生まれる場合もあります。自社の強みを説明するときは、顧客が何に代金を払っているかを確かめます。
単発の運営受託と、継続利用するシステムでは収支が異なります。前者には開催準備や当日の人員が必要です。後者にも問い合わせ対応や改修が残ります。継続契約だから手間がかからないとは限りません。契約別の収益と、そのための開発・運用費を分けます。
提携先の営業力を使う場合は、販売した後の体制も考えます。利用施設が増えると、初期設定や職員向け説明が増えることがあります。地域ごとの運用に合わせる作業も必要です。受注目標に加え、導入を完了できる件数も確認します。この違いを示すと、成長計画を説明しやすくなります。
増資で入るお金と、引退に使えるお金を分ける
第三者割当増資で払い込まれる資金は、会社に入ります。既存株主の個人口座へ渡る株式代金とは異なります。オーナーが引退資金の確保を望むなら、増資だけで目的を満たすとはいえません。会社の資金需要と、株主の換金希望を別の計画にします。
また、外部株主が加わった後の意思決定も確認します。新しい事業への投資、追加資金の負担、経営者の交代などです。相手の資金を期待するなら、自分の役割も決めます。曖昧なまま進めると、運営上の認識がずれるためです。どの場面で誰の判断が必要かを具体化します。
成長を選ぶなら、オーナー自身の残留条件を示す
準備に使う問い。今の会社には、成長資金が必要でしょうか。それとも、経営の担い手の交代が優先でしょうか。新しい出資者と働く期間を、どの程度想定していますか。沖縄M&Aを検討する入口では、この違いを先に説明します。
一部売却と増資を組み合わせる案も、取引条件次第では検討対象になります。ただし、今回の公表事例がその形だったとは述べません。自社では、誰へ資金が渡り、誰が次の投資を判断するかを図にします。その図があれば、出資提案と買収提案を同じものとして比較せずに済みます。
継続利用の契約は、更新の仕組みも調べます。前年に使われた実績だけでは、翌年の契約が決まったとはいえません。予算や選定手続、解約通知の期限を契約ごとに確認します。営業担当の見込みと確定契約を区分します。その区分が、新しい株主へ説明する売上計画の根拠になります。
公表資料:OTS MICE MANAGEMENT「琉球放送との資本提携」(2021年7月9日)。
事例7:ネクステムズへの出資と、宮古島のエネルギー事業
公表された事実。日新システムズは2022年3月31日に出資を公表しました。NECキャピタルソリューションとともに、ネクステムズへ出資したものです。沖縄振興開発金融公庫との協調出資とされています。対象会社の本社は浦添市です。
発表では、宮古島でのエネルギーサービスも説明されています。ネクステムズが2018年に設立した宮古島未来エネルギーの事業です。2022年の出資先はネクステムズであり、この二社を同一視しません。取得比率や金額、既存株式と新株の内訳は、確認資料にありません。
技術会社と設備を動かす会社では、必要資金が違う
アドバイザーの分析。エネルギー分野では、制御技術と現地の設備運営が結び付きます。しかし、技術を開発する会社と、設備を保有する会社は別の場合があります。連結の売上だけで事業を説明すると、何を取得する取引なのかが曖昧になります。
自社を売る際は、設備の所有、顧客との契約、技術の利用権を分けます。開発会社の株式を渡せば、すべての現地設備も渡るとは限りません。別会社の株式を保有しているなら、その持分も確認します。各会社が何を担うかを示すことが、事業範囲の説明になります。
また、売上の性質を区分します。設備導入時の収入と、運用中のサービス収入は同じではありません。研究開発には将来の可能性がありますが、支出も続きます。実証段階の案件を、安定稼働する契約と同じ収益として評価しないことが必要です。
離島の設備は、故障後の対応までが提供価値になる
遠隔制御ができても、現地の作業が不要になるとは限りません。故障した機器の交換や点検は、実際の担当者が必要です。担当拠点、予備品、到着までの時間を確認します。サービスの約束と、この体制が対応しているかを検討します。
顧客が支払う料金に保守を含むなら、その費用も計画へ入れます。契約期間の後半で設備交換が増える可能性もあります。直近の修繕が少ないことを、そのまま長期の高収益とみなさないことが大切です。費用負担が顧客、自社、別会社のどこにあるかを確かめます。
出資後に必要な追加投資を、役割別に確認する
準備に使う問い。資本の受入れ後も、開発費や設備費は必要でしょうか。その資金は誰が拠出する予定でしょうか。オーナーの保証や追加出資が残るなら、引退の計画とも照合します。出資のニュースだけで、創業者の負担が消えたとは考えません。
この事例は、地域の課題に対応する企業へ外部資本が入る例です。ただし、資本参加という言葉から取引形態の詳細は決められません。自社への提案でも、株式を買うのか、新株を引き受けるのかを確認します。協業の役割と資金の受取先が明確になって初めて、承継案として比較できます。
技術の実証記録も、成功した場面だけを抜き出さず整理します。停止した条件や、手作業へ戻した手順にも意味があります。買い手は、その条件の下でサービスを続ける必要があります。設備の一覧と制御の説明に、運用記録を添えます。その記録があれば、別の担当者が引き受ける負担まで検討できます。
公表資料:日新システムズ「沖縄の再生可能エネルギーサービス拡大に向けた資本参加」(2022年3月31日)。
事例8:沖縄バスケットボールへの株式取得と組織経営
公表された事実。プロトソリューションは2022年6月1日に資本参加を発表しました。対象は琉球ゴールデンキングスを運営する沖縄バスケットボールです。買い手の本社は宜野湾市、対象会社は沖縄市でした。発表時の株式取得予定日は同年7月1日です。
同年12月27日の買い手発表では、7月のグループ入りを確認できます。取得価格と当時の取得比率は、確認した発表にありません。全株式取得とも、少数株式への投資とも断定しません。県内の情報サービス企業が、スポーツ事業の経営に加わった例です。
創業者の仕事を減らすには、管理の担い手が必要になる
アドバイザーの分析。事業の知名度が上がっても、経営者の負担が減るとは限りません。取引先やスタッフが増えるほど、契約や調整の仕事も増えます。沖縄M&Aを考えるオーナーは、必要な力を分けて説明します。成長を生む力と、日々の管理を担う力です。
スポンサー営業、顧客対応、採用、会計の担当を確認します。一人が抱えているなら、その役割を一覧にします。誰かを新社長に任命するだけでは、この仕事は消えません。買い手が提供する支援部署と、現地に残る担当を対応させます。引退の可否は、その体制が実際に動くかで判断する必要があります。
県内の買い手であっても、同じ経営慣行とは限りません。報告の頻度、予算承認、取引の決裁は会社ごとに異なります。地理的な近さから、説明を省けると考えないことが大切です。現場が判断できる範囲を決めると、承継後の仕事を止めにくくなります。
協賛契約は、入金額だけでなく約束の履行を調べる
地域に支持される事業には、広告や協賛の契約があります。契約金が入っていても、広告掲出や招待などの義務が残る場合があります。売上の金額だけでなく、何を提供し終えたかを確認します。未履行の約束は、次の経営者が引き継ぐ負担になるためです。
また、来場者や会員の情報を使う企画では、利用条件を調べます。地域への発信力を、新規事業に自由に使えるとは限りません。取得した目的や顧客への説明に沿う必要があります。買い手との相乗効果を考える際も、使える情報と使えない情報を区分します。
事業の顔を残すことと、経営の権限を渡すことを分ける
準備に使う問い。オーナーに期待される役割は何でしょうか。対外的な挨拶と、採用や支払の決裁は別の仕事です。肩書を残す場合も、実務の責任がどこにあるかを明確にします。顧客が困った時に、結局旧代表へ戻る状態を避けます。
地域の支援者へ説明する順番も考えます。新体制の役割を伝え、問い合わせ窓口を示します。従来の関係を尊重する姿勢と、判断の仕組みを変える必要は両立します。この違いを説明し、オーナー個人への依存を減らします。その準備が、地元との関係を次へ渡す助けになります。
前受けの利用料がある事業では、残高の意味も確認します。すでに受け取った現金に、今後のサービス提供義務が付く場合です。払い戻しや代替対応の条件も整理します。人気があるという説明に、契約を履行する費用の説明も加えます。買い手は、継続運営に必要な資金を判断しやすくなります。
公表資料:プロトソリューション「沖縄バスケットボールへの資本参加」(2022年6月1日)、同「沖縄市への企業版ふるさと納税」(2022年12月27日・7月のグループ入りを記載)。
八つの事例を、自社の選択肢へ置き換える
事例を比較するときは、業種より先に取引対象を確認します。ふく薬品のような株式取得では、残る株主も論点です。アイアムの例では、部門を切り出す範囲を考えます。久米アイランドでは、不動産と営業を合わせて扱います。それぞれ、売主が渡す責任の範囲が異なります。
一方、第三者割当は会社への資金供給です。資本参加という表現だけでは、詳細が分からない例もあります。売却オーナーは、代金の受取先、残留する仕事、追加資金の負担を確認します。この三点が分かれば、提案の名称だけで判断せず、自分の退任計画と比べられます。
さらに、沖縄M&Aでは、現地で事業を続ける条件を言葉にします。商品が届くこと、原本を守ること、設備を直せること。こうした具体的な業務が、会社の価値を支えます。公表事例から得るべきものは、他社の価格の代用ではありません。自社の何を整えれば、次の担い手へ渡せるかという問いです。
沖縄M&Aの価値評価は、地域名より毎月の稼ぎ方から始める
売る範囲を決めてから、利益と資金を整理する
会社の値段を考える前に、引き渡す範囲を決めます。全株式か、一部の店舗や事業か。倉庫、土地、顧客契約、在庫をどこまで含めるか。同じ会社でも、この条件が変われば価格も変わります。手元に残す資産まで売却対象として示さないことが、見積りの出発点です。
中小M&Aガイドラインは、取引手法や評価の考え方を整理しています。[評価資料1]ただし、資料に算定法があることと、自社の価格が決まることは別です。本章では、継続する利益、事業に残す資金、株主の受取額を順に確認します。地域一律の倍率は置きません。
沖縄M&Aでは、配送先と配送条件を採算表へ載せる
配送を伴う会社では、顧客所在地だけでは採算が見えません。集荷、船便、島内配送、荷待ちの費用を区分します。誰が運賃を負担し、燃料費等の変動を転嫁できるかも確認します。売上総利益が同じ取引でも、出荷後に残る利益は違うためです。
沖縄県の離島関係資料には、島別の状況や航路等が整理されています。[評価資料2]そこで所在地を確認したうえで、自社の請求書と配送実績に戻ります。県全体の特徴を、そのまま全社の費用率にはしません。使う航路や契約が異なれば、必要な在庫も変わります。
季節利益は、好調な月を十二倍せずに確認する
繁忙月の利益を年間へ引き延ばすと、閑散月の固定費を落とします。月ごとの売上、粗利益、配送費、人件費を並べます。売上が増える前に仕入れが増える会社では、資金不足の時期も先に来ます。利益の季節性と、現金の季節性は別々に読みます。
複数年を比べる際は、営業日や大口納品も確認します。臨時休業、改装、催事などを分けると、通常の変動が見えます。直近だけ回復している場合には、その回復が注文へ結び付いたかを示します。観光指標の上昇だけで、自社の年間利益まで増えると決めないことが大切です。
観光需要と生活需要の組合せを、顧客名簿以上に説明する
観光向けと生活向けの顧客を持つことは、評価材料になり得ます。ただし、顧客の数だけで安定性は決まりません。両方の売上が同じ時期に減るのか、増減がずれるのかを確かめます。商品、配送、人員を共用できる範囲も確認します。
沖縄M&Aでこの組合せを説明するなら、月次の粗利益を分けます。例えば宿泊事業者向けと地域の食品事業者向けです。生活関連の取引でも、値下げ圧力や貸倒れはあり得ます。一方、観光関連でも継続契約を持つ場合があります。需要の名称より、契約と実績に基づいて話します。
オーナーの退任費用と、残る仕事の費用を区分する
報酬の削減額だけを利益へ足すと、承継後の仕事が宙に浮きます。仕入先との調整、急配の判断、未収代金の督促を誰が担うか確認します。親族が短時間だけ働く場合も、実際の業務を記録します。後任一人の給与で全てを代替できるとは限りません。
沖縄M&Aの売却資料には、退任する人と残る役割を別々に書きます。既存社員へ任せるなら、手当や増員の必要を見積もります。買い手本部で吸収する場合は、その担当部署も確認します。誰にでも使える正常利益と、特定の買い手が実現する削減効果を混ぜません。
沖縄M&Aの人件費調整では、住居の継続条件も見る
採用や配置のために住居を用意する会社では、その費用も通常原価です。会社が払う家賃、本人負担、光熱費を区分します。退任するオーナーの私的費用とは性質が違います。雇用を続けるために必要なら、売却後も利益から差し引きます。
住居支援が必要な程度は、島や事業所によって異なります。沖縄の会社には必ず必要、という前提にはしません。買い手には、入居者、契約名義、契約満了日を示します。住居を廃止する案なら、採用費や通勤費が増えないかも確認します。帳簿上の削減と、人が残れる条件を一緒に判断します。
沖縄M&Aで親族の倉庫を使い続ける条件を決める
倉庫や店舗が親族所有なら、株式を売っても不動産の持主は変わりません。建物を継続利用できる期間を確かめます。屋根、設備、内装、敷地の補修を誰が負担するかも重要です。表示賃料が低くても、会社の修繕負担が重い場合があります。
比較用の賃料は、面積だけでは選べません。搬入口、保管能力、港からの距離などを考慮します。会社が整備した設備と建物所有者の設備も分けます。アドバイザーとしては、価格提示前に利用条件を文書化したいところです。後から倉庫を使えないと分かれば、移転費と売上への影響が生じるためです。
沖縄M&Aの台風復旧費と保険金を、決算科目から確かめる
被災年の決算では、修繕費と保険金の計上場所を確認します。一方が営業費用、もう一方が営業外収益の場合があります。また、復旧工事が資産計上されることもあります。入出金額だけを利益へ足したり引いたりすると、計算の出発点が崩れます。
一時費用を除く場合も、今後の負担が消えたとは限りません。未完了工事、自己負担額、保険対象外の設備を点検します。保険金が未収なら、金額と入金見込みも別に評価します。災害が再び起こる可能性と、過去の決算調整を同じ問題として処理しないことが重要です。
正常化の一覧には、調整額より先に証拠を付ける
沖縄M&Aの正常収益力は、通常の営業で続けられる稼ぐ力を指します。売主に都合のよい損益だけを選ぶものではありません。帳簿科目、対象期間、調整理由、証拠資料を一組にします。請求書、契約、給与明細等へ戻れることが、金額の説明を支えます。
例えば、送料の値上げが決まっているなら、その通知を示します。まだ交渉中の販売価格への転嫁は、確定分と分けます。見積り段階の費用も、実際に契約した費用と区別します。買い手が同じ資料から計算できる形なら、調査後の大幅な前提変更を減らしやすくなります。
沖縄M&Aの評価倍率は、利益の定義と比較対象をそろえて読む
EBITDAは便利な指標でも、支払える現金とは違う
EBITDAは、利息、税金、減価償却等の影響を調整した利益指標です。本章では、営業利益に営業費用内の減価償却費を加えます。さらに一時要因と継続費用を調整し、正常EBITDAを求めます。内訳が異なる数値を、略語が同じという理由で比べません。
減価償却費を加えても、設備の更新費用がなくなるわけではありません。在庫の増加、税金、借入返済にも現金を使います。そのため、EBITDAの全額を毎年受け取れると考えないことです。投資や資金繰りを見る前段階の、比較用の利益として扱います。
沖縄M&Aの比較先は、所在地より取引の仕組みで選ぶ
同じ卸売業でも、仕入れて在庫を持つ会社と、注文後に仕入れる会社は違います。自社配送と外部委託でも、固定費と投資負担が変わります。売上規模だけでなく、粗利益率、在庫日数、支払条件を比べます。主要顧客の契約が続く条件も対象です。
沖縄M&Aでも、仕組みが近い県外の会社は参考になります。反対に、県内でも観光施設と受託サービスを一括比較するのは無理があります。地理的条件は、配送費や人員確保の違いとして反映します。「沖縄だから上乗せ」「離島だから割引」という一段階の処理で済ませません。
実績倍率と予想倍率を同じ列へ並べない
倍率の分母は、前期実績か、直近十二か月か、来期予想かを確かめます。価格の基準日と業績の対象期間も記します。利益の回復が見込まれる会社では、どの年度を使うかだけで倍率が変わります。年度を隠した比較表では、価格の違いを正しく読めません。
賃料の処理もそろえます。家賃を払った後の利益と、家賃を戻した利益は別です。リース会計の表示が異なる場合も、負債の扱いと一緒に確認します。利益だけ大きい基準に換え、買収時の負担を据え置くと、見た目だけ割安な会社になります。
非公表の取得価格から、倍率を逆算してはいけない
公表事例には、株式取得の割合や売上高だけが載ることがあります。価格と利益が両方そろわなければ、取引倍率は計算できません。総投資額に借入返済や追加出資が含まれる場合もあります。取得金額という名称だけで、全株式の対価とは判断しません。
本稿で扱う公表資料だけから、沖縄企業の平均倍率は算出できません。非公表部分を推定値で埋め、実際の相場のようには示しません。次節の3倍・4倍・5倍は、計算を学ぶための仮定です。自社への提示価格を、その範囲へ必ず収める基準でもありません。
沖縄M&Aの事業倍率と、不動産利回りを混ぜない
不動産では、賃料収入から管理費等を差し引いた純収益を使う場合があります。会社のEBITDAとは費用の範囲が違います。同じ収益と価格なら、倍率と利回りは逆数の関係です。しかし、分子となる利益が違えば、数値の置き換えはできません。
倉庫を借りる会社は、家賃を払った後に残る利益で評価します。倉庫の所有者は、賃貸に伴う収支と負担を別に持ちます。会社の利益倍率へ土地価格を無条件に加えると、対象を取り違えます。所有者、利用者、賃料を対応させて初めて、全体の条件を比較できます。
赤字や急変期は、倍率だけで答えを出さない
利益がほぼゼロなら、少しの調整で倍率が大きく動きます。赤字会社に正の利益倍率をそのまま掛けても、売却価格の説明にはなりません。赤字の原因、改善に必要な投資、資産の回収可能性を確認します。黒字化に至るまでの資金負担も必要です。
一時休業後の回復期にも注意します。稼働を再開したことと、以前の顧客が戻ることは別です。予約や発注の確定度、採用状況、供給能力を積み上げます。将来の計画を使うなら、その計画が外れた場合の資金繰りも示します。希望利益へ都合のよい倍率を掛ける順番にはしません。
確定した費用と、残る不確実性の調整を分ける
送料の増加額を既に正常利益へ織り込んだ場合、その同じ増加を再度引かないよう確認します。一方、配送契約が未更新なら、別の不確実性が残ります。確定額の修正と、将来が読めないことへの評価は区分します。全てを二重調整として拒むことも適切ではありません。
沖縄M&Aの価格説明では、調整理由に番号を付けると有効です。利益、倍率、負債、運転資金、契約条件のどこへ反映したかを記します。買い手が追加控除を求めたら、同じ番号との関係を確認します。問題の存在を争う前に、計算へ入った場所をそろえる方法です。
買い手の物流網による相乗効果は、追加投資と併せて示す
買い手の倉庫や配送便を利用すれば、効率化できる場合があります。ただし、共同化までの移行費やシステム費も生じます。既存顧客の納品時間を守れるかも確認します。配送本数を減らす案が、売上の減少を招かないとは限りません。
アドバイザーとして重視したいのは、相乗効果の実行条件です。削減できる便、空き保管能力、担当者を具体化します。その利益を将来計画へ入れたなら、同額を別の上乗せとして重ねません。売主が当然に全効果を受け取れるとも考えず、実現負担を含めて対価を交渉します。
沖縄M&Aの受注増は、仕入資金が追いつく範囲で評価する
成長計画には、仕入先が認める取引限度額も関係します。注文が増えても、従来の掛取引で仕入れられるとは限りません。前払いが必要になる場合は、資金需要が先に増えます。倉庫の空きがあっても、運ぶ便や荷受け要員が足りない可能性もあります。売上だけを増やした利益計画には、こうした条件が入りません。
沖縄M&Aで成長余地を価格へ反映するなら、追加受注と供給能力を結びます。確定した注文、商談中の案件、将来の目標を分けます。次に、商品が売れて代金を回収するまでの期間を確認します。必要な資金と担当者まで示すことで、将来利益の実現可能性を評価できます。
沖縄M&Aの仮定計算:資材卸の正常利益から株式価値へ
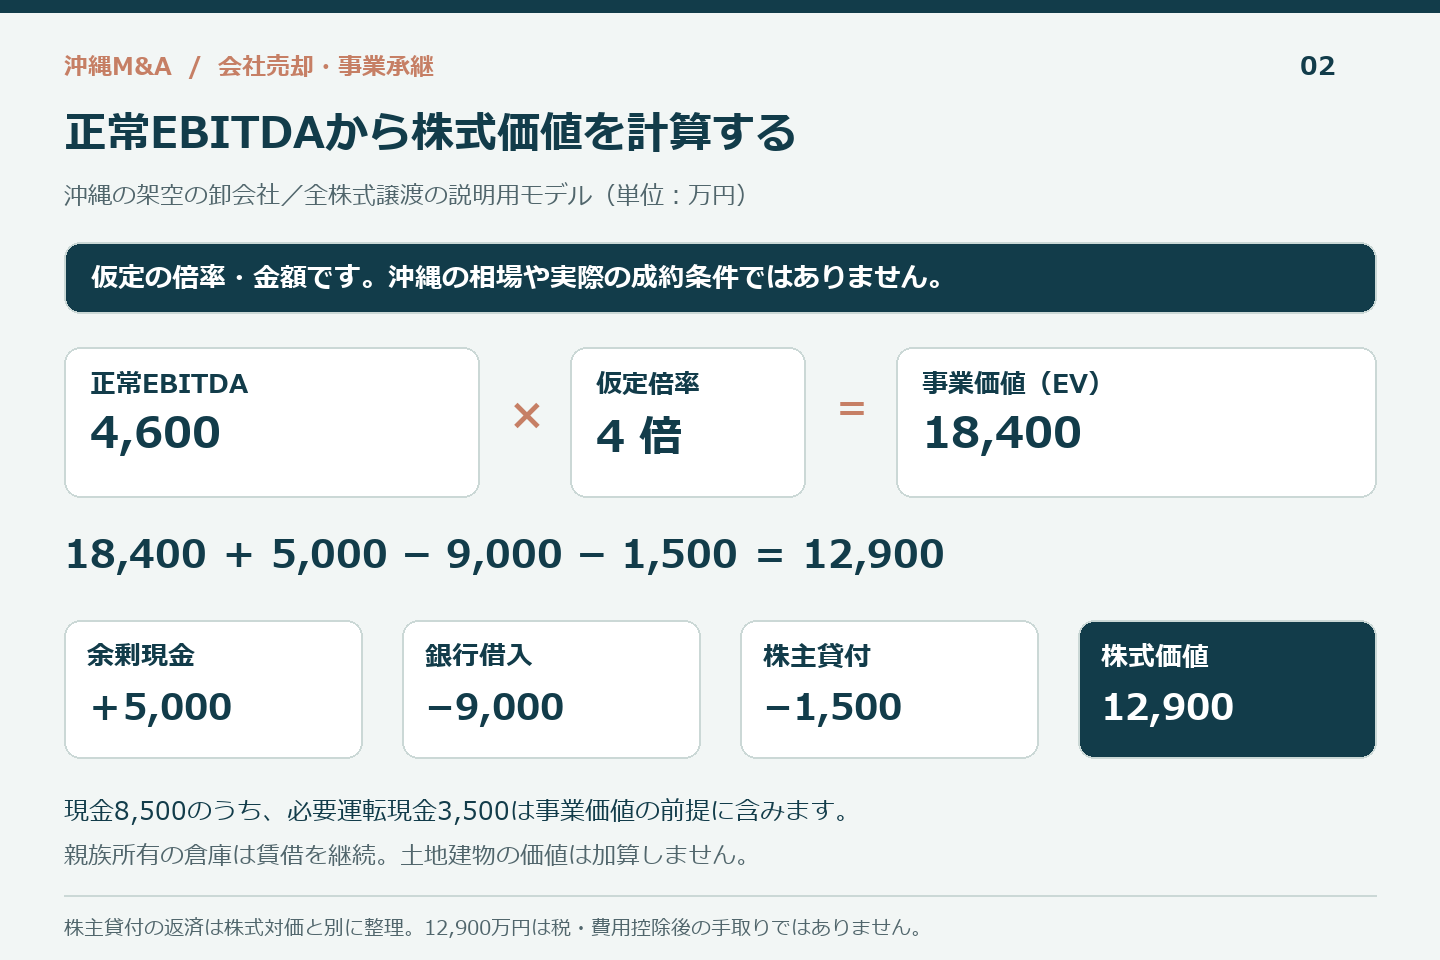
このモデルは、地域の平均企業や成約事例ではない
ここでは、食品容器と衛生資材を扱う架空の卸会社を置きます。本島の倉庫から出荷し、一部の島にも配送します。観光向け事業者と、生活需要を支える顧客を持つ設定です。全株式を譲渡し、親族所有の倉庫は借り続けます。以下の金額は全て説明用の仮定です。
倉庫賃料は年900万円を計上しています。比較用の賃料を年1,200万円と置きます。また、従業員住居費の年480万円は継続する設定です。銀行借入とは別に、株主からの借入もあります。こうした条件を固定したうえで、計算を進めます。
沖縄M&Aモデルの正常EBITDAは4,600万円
営業利益3,000万円へ、次の調整を加えます。退任者の仕事は、後任費用として別に反映します。台風復旧費は、営業費用に計上した一時支出です。全額支払済みで復旧は完了し、追加負担がない前提です。普段の保守費用は足し戻しません。
| 年間利益の項目 | 金額 | このモデルでの扱い |
|---|---|---|
| 決算上の営業利益 | 3,000万円 | 計算の出発点 |
| 営業費用内の減価償却 | +900万円 | 比較利益へ足し戻す |
| 退任で削減できる報酬 | +700万円 | 実際に削減する範囲 |
| 後任の追加人件費 | -500万円 | 継続する仕事を引き継ぐ費用 |
| 親族倉庫の賃料不足 | -300万円 | 年900万円を年1,200万円へ調整 |
| 一時的な復旧修繕費 | +800万円 | 支払済み・復旧完了の費用 |
| 正常EBITDA | 4,600万円 | 後任費用と通常賃料を控除した利益 |
保険金600万円と住居費480万円は、追加調整しない
保険金600万円は、営業外収益に計上した設定です。営業利益3,000万円には含まれていません。そのため、正常EBITDAから再度600万円を引きません。逆に、営業利益へ含める会計処理なら調整が変わります。科目を確認する意味が、ここにあります。
保険金は全額受領済みで、未収金もない前提です。住居費480万円は営業費用に含まれています。承継後も必要なため、足し戻しません。実際に不要になる費用と、不要にしたいと考えている費用は別です。モデルの利益を使う際は、この区分も一緒に伝えます。
EVから株式価値へ進む際の、現金と借入の前提
本章のEVは、継続する事業の価値を指します。本モデルでは、通常の売掛金、在庫、買掛金等を伴う事業を評価します。さらに必要運転現金3,500万円も、EVの内側に確保します。これは本モデルの定義であり、全取引共通の決まりではありません。
現預金の総額は8,500万円です。必要分を除いた5,000万円を、余剰現金として加算します。一方、銀行借入9,000万円を控除します。株主からの借入1,500万円も控除します。全額の現金を足してから、必要分の調整を省く計算にはしません。
沖縄M&Aの3倍・4倍・5倍による計算感応度
正常EBITDA4,600万円へ、仮定倍率を掛けます。各倍率に実際の成約相場という意味はありません。4倍の場合、EVは1億8,400万円です。そこへ余剰現金を足し、二種類の借入を引きます。計算上の株式価値は1億2,900万円です。
| 仮定倍率 | EV | 余剰現金 | 銀行借入 | 株主からの借入 | 株式価値 |
|---|---|---|---|---|---|
| 3倍 | 1億3,800万円 | +5,000万円 | -9,000万円 | -1,500万円 | 8,300万円 |
| 4倍 | 1億8,400万円 | +5,000万円 | -9,000万円 | -1,500万円 | 1億2,900万円 |
| 5倍 | 2億3,000万円 | +5,000万円 | -9,000万円 | -1,500万円 | 1億7,500万円 |
株主貸付金の回収は、株式代金と分けて記載する
会社が株主から借りた1,500万円は、株主側では貸付金です。株式の対価とは性質が違います。貸付金を別途回収できるなら、その受取額を別の行にします。ただし、回収できるか、誰が資金を用意するかは別途合意が必要です。株式価値へ無条件に加え直すものではありません。
仮に売却前に会社の現金で返すと、現金残高も減ります。必要現金を維持するなら、余剰分は3,500万円になります。同時に株主借入はゼロです。EVからの橋渡しは、同じ1億2,900万円になります。返済前の現金と返済後の借入を混ぜると、価格を1,500万円過大に計算してしまいます。
借入の控除と個人保証の解除は、別の手続である
株式価値から借入を引いても、会社の借入が消えるわけではありません。株式譲渡後も会社が返すのか、買い手側の資金で返すのかを確認します。オーナーの個人保証も自動では外れません。金融機関、解除時期、担保の扱いを具体化します。
親族の倉庫が担保になっているなら、不動産所有者にも関係します。保証解除の前に株式だけ渡す条件では、責任が残る可能性があります。沖縄M&Aの提示条件では、代金と解除の手順を同じ日程表へ置きます。実行日に必要な資料と、未達の場合の扱いまで確認します。
引渡日までの配当や修繕を、代金の基準と対応させる
見積りを作ってから株式を引き渡すまでに、現預金は動きます。通常の利益が積み上がる一方、配当や借入返済もあり得ます。価格をある基準日で固定するのか、実行日の残高で精算するのかを決めます。どちらを選んでも、途中の資金移動を同じルールで記録します。
沖縄M&Aの引渡しでは、欠航への備えなど通常の発注も続きます。代金を増やすために仕入れを止めれば、後の納品を損ねかねません。逆に、大きな設備購入を独断で進めると、合意した資産構成が変わります。通常営業と事前相談が必要な行為を分け、臨時の修繕や関連者への支払いも共有します。
運転資金が700万円不足する場合は、別の追加条件になる
取引先へ供給を続けるには、通常の在庫等が必要です。売却直前に在庫を減らし過ぎれば、会社の現金は増えても納品能力が落ちます。運転資金調整では、対象科目と通常水準を合意します。必要運転現金と、売掛金等の差額を重複して扱わないよう定義します。
仮に、合意した運転資金水準に700万円足りないとします。その不足だけを別途控除する契約なら、株式価値は1億2,200万円です。元の表では、この控除をしていません。これは追加条件の感応度です。評価日、測定方法、差額の精算期限が決まって初めて、最終代金へ反映できます。
利益の認定が400万円下がると、価格はどう変わるか
別の検証として、継続費用が年400万円多いと判明したとします。正常EBITDAは4,200万円になります。倍率4倍を固定すれば、EVは1,600万円減ります。他の条件が同じなら、株式価値は1億1,300万円です。先ほどの運転資金不足とは別々の試算です。
この関係を見ると、倍率を一段上げる交渉だけが重要ではないと分かります。配送費、後任費、賃料の資料が曖昧なら、利益の認定も変わります。アドバイザーとしては、争点になりそうな継続費用から確認します。高い数字を示すより、相手が再計算できる利益を示す方が交渉に役立ちます。
沖縄M&Aの提示価格では、受取人と支払条件も確かめる
計算上の株式価値は、税引後手取りではありません。一括で受け取る代金と、業績達成後の追加代金を分けます。補償のために留保する金額も別です。名目総額が同じでも、入金時期や回収の確かさが違います。退任後の生活設計には、確定した受取額を使います。
個人の株式譲渡益は、売却額から取得費等を差し引いて考えます。国税庁も取得費と売却費用の控除を説明しています。[評価資料3]したがって1億2,900万円へ一律に税率を掛ける手取り表にはしません。株式代金、貸付回収、退職金、賃料を区分し、税と費用を確認します。
沖縄M&Aの資産評価と将来収支を、売却条件へ結び付ける
時価純資産では、保管在庫と売れる在庫を区別する
時価純資産は、資産と負債を実態へ修正して考えます。資材卸なら、売掛金の回収と在庫の販売可能性が中心です。箱が倉庫にあることだけでは、価値を証明できません。用途変更、仕様変更、破損などで販売できない品目を確認します。
沖縄M&Aの在庫評価では、商品別の最終出荷日を示します。モデルの容器も、特定顧客の発注と照合します。欠航等への備えとして必要な在庫と、売れ残りを分けます。どちらも滞留日数が長い場合があるためです。一律の在庫削減が、供給能力まで落とさないよう判断します。
沖縄M&Aの借地・建物は、名義と原状回復を先に確認する
モデルでは、倉庫の土地建物は親族個人の資産です。株式価値へ不動産時価を加算しません。会社所有の建物が他人の土地にある案件なら、土地の利用条件も調べます。借地上の建物だけを評価し、利用期限を確認しないと継続費用を見落とします。
契約の期間、更新、譲渡や支配者変更時の条項を確認します。原状回復、設備撤去、改修の負担も区分します。地域や島が同じでも、全ての契約が同じ条件とは限りません。登記と契約を照合し、必要なら法務と不動産の専門家へ具体的な確認事項を渡します。
設備の維持費と復旧リスクを、残存簿価だけで判断しない
倉庫のラック、車両、電源設備等は、年式だけで評価しません。保守記録、部品調達、代替機の手配を見ます。機器の購入代金に加え、現地へ運ぶ費用も確認します。塩害等の影響がある場合も、所在地の印象で決めず状態と記録に基づきます。
保険加入も、全ての負担をなくすわけではありません。免責、補償範囲、休業損失、再調達までの期間を確認します。自己負担で対策した設備は、その維持費も見ます。過去の一時修繕を正常利益から外すことと、将来の備えをゼロとすることは違います。
利益倍率で含めた設備を、純資産として再度足さない
EBITDA倍率で継続事業を評価する場合、通常使う設備等を含む前提を置きます。そこへ設備時価を全額加えると、二重評価になり得ます。時価純資産と収益評価の金額は、別の方法による試算です。違いの理由を考えるために比べ、合算するために並べません。
中小M&Aの算定資料も、資産、市場比較、将来収益の考え方を整理しています。[評価資料4]遊休資産を別に評価するなら、本業から切り離せるかを確かめます。売却に必要な費用や税も検討します。資産を売ると利益まで減る場合は、その影響も同時に直します。
沖縄M&AのDCFは、月次の資金負担を年次計画へつなぐ
DCFは、将来のキャッシュフローを現在価値へ割り引く方法です。売上の伸び率だけでは計算は完成しません。利益に加え、税、設備投資、運転資金の変化を反映します。モデルの卸会社なら、商品と顧客ごとの数量、価格、仕入れから計画します。
季節仕入れが大きいなら、月次資金繰りも確認します。年末残高だけでは、途中の借入需要を落とすためです。新規の島へ配送する計画には、在庫と人員を対応させます。将来資金の定義に合わせて割引率を選び、事業全体の資金と株主に残る資金を途中で入れ替えません。
維持投資1,100万円を引いた3,500万円も、最終手取りではない
ここでは、通常の年間維持投資を1,100万円と仮定します。正常EBITDA4,600万円から引くと3,500万円です。これは税負担と運転資金増減を反映する前の値です。借入返済もまだ含みません。この金額を、株主へ配れる現金として確定しないことが大切です。
投資時期も確認します。毎年少額の更新と、数年後の一括更新では資金需要が違います。平均額だけでなく、大きな支出の年を示します。既にDCFへ織り込んだ更新費を、評価額から再度引くことも避けます。投資の負担を落とさず、同じ負担を二度数えない計算にします。
安定収益の還元と、変動する計画の割引を使い分ける
収益還元法では、継続的な収益と還元率を使って価値を考えます。安定した水準を置けるかが重要です。一方、大きな増設や需要回復を見込む会社は、期間ごとの収支を示す必要があります。将来収益が一定という前提を、説明なく採用しません。
経済産業省の調査報告も、収益還元法の安定性に関する留意点を示しています。[評価資料5]計画が違えば評価結果が動くため、通常、下振れ、改善の条件を分けます。数字の細かさより、どの前提が結果を左右するかをオーナーが説明できることを重視します。
沖縄M&Aで事業譲渡を選ぶなら、受取会社を確認する
本モデルは株式譲渡なので、対価を受け取るのは株主です。事業譲渡では、通常は事業を売る会社が代金を受け取ります。その後、会社に残る債務や税等を処理します。会社へ入る金額を、そのままオーナー個人の受取額と呼びません。
事業譲渡では、移転する財産や契約を個別に定めます。許認可や雇用等の手続も確認が必要です。中小M&Aガイドライン参考資料は、この手法の特徴を説明しています。[評価資料6]倉庫と従業員住居を使い続ける手続も、移転対象と合わせて整理します。株式譲渡の計算表を、名称だけ変えて流用しません。
買い手への回答を、資料と決済条件に分けて用意する
価格の説明が一枚の損益表で終わると、残る疑問が見えません。買い手から聞かれる論点ごとに、確認資料と合意事項を分けます。資料で分かる事実と、これから決める条件を区別するためです。沖縄M&Aでは、地域の事情を抽象的に語るより、この対応が役立ちます。
| 買い手が確認すること | 事実を示す資料 | 合意する条件 |
|---|---|---|
| 配送後も利益が残るか | 顧客別粗利、運賃、配送実績 | 転嫁や取引継続の前提 |
| 繁忙期も供給できるか | 月次在庫、入出金、発注残 | 引渡時の必要運転資金 |
| 人と倉庫を使い続けられるか | 雇用・住居・倉庫の契約 | 継続期間と費用負担 |
| 復旧後の負担が残るか | 工事完了資料、保険、支払状況 | 未解決事項の責任分担 |
価格交渉の前に、譲れる条件と残せない負担を決める
最後に、必要な受取額と、引き受けられない責任を整理します。価格の上振れより保証解除を重視する場合もあります。従業員の住居や供給先を守るため、引継ぎ期間を設ける選択もあります。各条件が費用や代金にどう影響するかを並べて判断します。
独自の評価で大切なのは、地域の名前へ値段を付けることではありません。自社が供給を続ける仕組みと、そのための資金を説明することです。弱点を隠さず、対策と残る負担を明確にします。その準備が、オーナーの引退と事業の継続を両立する価格交渉につながります。
沖縄M&Aの売却準備を、判断できる資料に変える
最初に決めるのは、誰が何を決めるか
売却準備では、社長の意向と株主の意向を分けて確かめます。社長が日々の経営を担っていても、全株式を持つとは限りません。親族や元役員が株主なら、希望する時期や価格に違いも生じます。まず株主名簿と取得経緯を照合しましょう。相続があった場合は、議決権を行使できる人の確認も必要です。
次に、交渉窓口と社内の情報共有先を決めます。経理担当者へ資料を頼む際も、何の説明をどこまで行うかをそろえます。株主全員へ同じ日にすべてを説明すればよい、とは限りません。ただし、合意が必要な人を最後まで放置すると交渉が止まります。権限と説明の順番を分けて設計することが、準備の出発点です。
沖縄M&Aの資料は、会社単位と拠点単位で作る
本社の決算書だけでは、島や店舗ごとの運営条件が伝わりません。そこで、会社全体の資料に加え、拠点別の補助資料を用意します。売上、粗利益、人員、賃借料、配送費を並べる方法が考えられます。共通費を配分する場合は、人数や売上などの配分基準も記載します。管理上の仮置きを、実測した原価として見せないことが大切です。
例えば、本島倉庫の費用を離島の営業所へ配分するとします。その営業所を切り離しても、倉庫費用が同額減るとは限りません。この差を説明できると、事業譲渡後の残存費用を検討できます。逆に、県外の買い手が既存倉庫を使える場合もあります。売主の現状原価と買い手の統合後原価は、別の表にしましょう。
月次資料の不一致を、先に解消する
決算書、試算表、販売管理表の売上が一致しないときは、調整表を作ります。締め日の違い、返品、値引き、未計上の請求が主な確認対象です。数字を無理に同じにするのではなく、差の理由を追える状態にします。買い手に求められてから直すより、先に説明を用意する方が見積りの不確実性を抑えられます。
また、売上が伸びた月は、受注日だけでなく出荷日や役務提供日も確認します。観光関連の予約金と売上、工事の入金と収益も同じとは限りません。契約と会計方針に沿って、何が確定し、何が将来の義務なのかを整理します。前受金を現金として強調するだけでは、必要なサービス提供費用が見えなくなります。
社長の仕事を、時間と判断権限に分ける
後任が困るのは、仕事の名称より判断の基準が分からない場面です。例えば値引きの承認、欠航時の配送順、掛売り限度の変更などがあります。一週間の行動を記録し、定型作業、例外対応、人脈への連絡に分けてみましょう。各業務について、必要な情報と相談先を添えると引継ぎの資料になります。
社長の業務をすべて一人の後任へ移す必要はありません。現場責任者、経理、買い手の管理部門へ分けられる仕事もあります。ただし、分けた後の責任者が曖昧なら、結局は売主へ連絡が戻ります。売却条件を考える段階で、退任後に頼まれる業務の範囲と対応時間を決めることを勧めます。
売却のための投資は、回収の根拠から決める
売却前に店舗や設備を大きく改修しても、その支出がそのまま価格へ加算されるわけではありません。まず安全上必要な修繕、営業継続に必要な更新、成長投資を分けます。そのうえで、買い手が同じ設備仕様を使うかを検討します。仕様が合わなければ、売主が期待するほど評価されない可能性があります。
アドバイザーとしては、最初に記録の整備へ資源を使う考え方を重視します。例えば保守履歴、作業手順、契約一覧の欠落は、比較的小さな作業で補える場合があります。こうした整備は、設備の価値を買い手が確かめる助けになります。投資を急ぐ前に、既存の強みを説明できているかを点検してください。
沖縄M&Aの秘密保持と買い手選定を具体化する
社名を伏せても、会社が推測されることはある
匿名の企業概要でも、所在地、拠点数、業種、売上を細かく組み合わせると会社が絞られます。特定の島で限られたサービスを扱う会社なら、なおさら配慮が必要です。最初の資料は、買い手が検討できる範囲まで情報を広げて表現します。正確さを失う虚偽の説明ではなく、地域や規模を区間で示す方法です。
候補先へ送った情報は、日付と担当者を記録します。同じグループの別会社へ資料が回る場合も、共有範囲を確認しましょう。秘密保持契約を結ぶだけで、相手の全従業員へ開示してよいことにはなりません。誰が資料を見る必要があるかを定め、次の段階へ進むときに開示範囲を広げます。
沖縄M&Aの個人情報開示では、調査に必要な範囲を説明する
事業承継に伴う個人データの提供には、法律上の取扱いがあります。承継前の調査で相手会社へデータを渡す場合もあります。この場合、安全管理措置を守らせる契約が必要です。利用目的と取扱方法を定めます。漏えい時や交渉不成立時の措置も含めてください。承継後も、従前の利用目的の範囲内で使う必要があります。制度の適用条件は案件ごとに確かめます。詳しくは個人情報保護委員会の通則ガイドラインを確認してください。
実務上は、氏名を出す前に役職、資格、勤続年数などで説明できるかを考えます。顧客情報も、取引規模や契約形態の集計から始められます。ただし、単に名前を消せば必ず匿名になるわけではありません。案件担当者と専門家で必要性を確認し、閲覧権限と持出し範囲を管理することが重要です。
沖縄M&Aの候補先には、現地運営の責任者を尋ねる
買い手の会社規模や知名度だけでは、承継後の対応力は判断できません。沖縄の拠点を誰が管理するか、緊急時に誰が判断するかを尋ねましょう。県外本社の決裁を待つ範囲と、現場へ任せる範囲も確認します。県内企業でも、対象事業の実務を経験しているとは限らないため、同じ問いが必要です。
買い手が常駐者を置かない計画なら、既存幹部の権限と報酬が論点になります。移住を予定する責任者がいるなら、赴任時期や住居の準備も関係します。売主が残ることを前提にした計画と、退任できる計画は別です。「現地対応可能」という説明を、人名、役割、開始日に置き換えて比較します。
資金の確実性と、事業理解を別々に評価する
事業への理解が深くても、買収資金が確定していない候補先はあります。一方で、資金があっても運営を担う人材が決まらない候補先もいます。この二つを同じ評価欄でまとめると、弱点が見えにくくなります。資金調達の予定、社内決裁の手順、取引後の投資余力を分けて確認しましょう。
さらに、買い手がどの範囲の債務や契約を引き受けるかを確認します。高い提示額でも、在庫や一部拠点を外す条件なら、他の提案と単純に比較できません。売主が残る期間、従業員の処遇、借地の条件まで同じ表に並べると、価格以外の差が分かります。面談の印象だけで順位を決めないことを勧めます。
支援者との契約は、業務と費用の範囲を照合する
仲介と片側の当事者を支援するFAでは、立場が異なります。誰の依頼を受け、どこまで業務を行い、誰から報酬を受け取るかを確認してください。手数料だけでなく、直接交渉の制限、専任条項、契約終了後の報酬条件も判断材料です。中小企業庁の中小M&Aガイドラインは、業務内容や手数料等の説明事項を整理しています。
同じ「支援」という言葉でも、資料作成、候補先の紹介、調査、契約書の検討は別の作業です。弁護士や税理士へ依頼する範囲を先に決めると、終盤の追加費用を見込みやすくなります。担当者が変わる場合の連絡先も確認しましょう。役割を具体化することで、売主自身が判断すべき事項も明確になります。
沖縄M&Aの調査で、値下げの理由を曖昧にしない
調査資料には、分かった時点と対応状況を残す
買い手によるデューデリジェンスでは、会計、税務、法務、労務、事業などを確認します。質問が来るたびに別の説明を返すと、資料間の整合が崩れます。回答を一覧にし、根拠資料、担当者、更新日を記録しましょう。未確認の事項は、確認できた事実と分けて記載します。
売主に不利な情報も、把握した時点で扱いを相談します。例えば未解決のクレームや契約更新の交渉は、存在だけで直ちに取引中止を意味しません。金額、発生原因、対応策が分かれば条件を検討できます。説明を遅らせると、問題そのものに加えて情報開示への不信が生まれます。
売掛金と在庫は、残高の中身を示す
売掛金は、期末残高だけでなく回収の時期を確認します。長期滞留、請求内容の争い、相殺予定がないかを分類しましょう。顧客との関係を守るために回収を待っている場合も、その理由を説明します。過去の入金実績と当事者の合意を示せると、買い手が回収可能性を検討しやすくなります。
在庫では、台帳と現物の一致、期限、保管条件、販売予定を確認します。欠航に備える在庫と、販売の見通しがない在庫は異なります。必要在庫だから全量を原価で評価できる、とも限りません。発注単位、補充日数、廃棄実績を合わせて説明し、継続に必要な量と評価方法を協議します。
沖縄M&Aの借地・賃貸借は、経営者交代時の条件まで読む
店舗、倉庫、駐車場、従業員住居の名義を一覧にします。法人契約なのか、社長や親族の個人契約なのかを区別しましょう。契約の移転、支配権変更、用途、転貸、修繕に関する条項は個別に確認します。口頭の了解がある場合も、買い手へ同じ条件を引き継げるかは別途確認が必要です。
地主との長い付き合いは価値があります。しかし、その付き合いが契約上の権利を置き換えるわけではありません。売主が退任した後の連絡窓口や、更新時期の予定を整理します。保証金、原状回復、敷地内設備の所有者も確認してください。価格を決める前に、営業場所を継続して使える根拠をそろえることが大切です。
許認可は、取引方式を決める前に確認する
許認可や指定の扱いは、業種と譲渡方法で異なります。株式譲渡なら法人が続く場合でも、役員や資格者の変更届などが関係します。事業譲渡では、承継手続きや新たな許可が必要になる場合があります。単に「許可を持つ会社だから問題ない」と判断せず、所管窓口へ具体的な計画を示して確認します。
建設業の例では、沖縄県が事業承継に関する認可申請の様式等を公開しています。沖縄県の建設業許可・申請様式で該当手続きを確認できます。資格者の配置や更新期限も、決済日に合わせて整理しましょう。行政手続きの確認を、契約を結んだ後の作業に残さないことを勧めます。
指摘事項は、価格・是正・補償へ分けて整理する
調査で見つかった事項が、すべて同じ形で値下げにつながるわけではありません。継続的な費用増なら、利益の修正が考えられます。実際の債務は、株式価値の調整が論点です。一方、将来の不確定事象には、契約での対応を検討します。ひとつの問題が、利益と債務と補償で重複して負担されないかも点検します。
アドバイザーとしては、指摘事項を個別に記録する方法を勧めます。「何が判明したか」「どの金額へ影響するか」を残します。さらに「誰がいつ解消するか」も添えます。こうすると、価格交渉が抽象的な不安の議論から離れます。売主が異議を述べる場合も、根拠を示せます。事実と評価の意見を分けることが、納得できる条件調整につながります。
沖縄M&Aの最終条件は、入金と責任の残り方で比べる
提示価格を、決済時に受け取る金額へ分解する
買い手が示す金額には、一括払い、分割払い、条件付きの追加対価などがあります。総額が同じでも、受領時期と不確実性は変わります。決済日に受け取る金額と、将来の条件に依存する金額を分けましょう。後払い部分は、支払条件、相殺の扱い、履行を確保する手段まで検討します。
追加対価を業績へ連動させる場合は、計算の定義が重要です。統合後に本社費用が配賦されたり、拠点の売上が別会社へ移ったりすると、数値が変わります。売主が経営へ関与できないのに結果だけを負う条件には注意が必要です。対象期間、会計方針、資料閲覧、紛争時の確認方法を具体化します。
沖縄M&Aでは、個人保証の解除を証拠で確かめる
会社の株式を譲っただけで、売主の個人保証が当然に消えるわけではありません。借入ごとに金融機関、残高、保証人、担保を整理します。買い手との合意に加え、金融機関側の手続きと確認が必要です。保証を外す予定という説明と、解除を確認できる書面は区別してください。
中小企業庁の経営者保証に関する案内は、保証の取扱いを考える公的な情報源です。個別の解除条件は契約と金融機関の判断を確かめます。家族が担保を提供している場合も、売主本人の保証とは別に追跡しましょう。決済条件を組む段階で専門家と相談し、未了のまま退任する事態を避けます。
表明保証と補償を、売主が説明できる範囲へ整理する
最終契約では、会社の状態についての表明保証が定められます。その内容は、調査資料や開示事項と整合させる必要があります。売主が知らない事項まで広く約束する条項になっていないかを確認しましょう。事実として説明できる範囲、例外として開示する事項、確認が残る事項を分けます。
補償については、金額の上限だけでなく期間、請求手続き、免責、対象を読みます。税務や労務などで別の扱いが設けられる場合もあります。売主に残る責任が大きければ、提示価格だけで有利とは言えません。弁護士へ具体的な資料を渡し、文章の意味と実際の会社の状態を照合してください。
雇用や屋号を守る希望は、実行できる条件へ変える
雇用継続を望む場合は、対象者、期間、給与、勤務地、業務の扱いを確認します。「現状尊重」という言葉だけでは、売主と買い手の理解がずれる可能性があります。屋号や地域行事への参加も同じです。希望を並べたうえで、契約で定める事項と運営方針として確認する事項を分けます。
一方で、将来の変更をすべて禁止すると、必要な改善まで難しくなります。何を残したいか、その理由は何かを説明することが重要です。例えば地元の顧客が連絡先を失わないことが目的なら、旧屋号の併記や問い合わせ転送も選択肢です。手段を一つに固定せず、守るべき機能から条件を考えます。
専任交渉へ進む前に、期限と中止条件を決める
基本合意で独占交渉の期間を設けると、他候補との検討が制限されることがあります。期間の長さだけでなく、買い手の調査と決裁の日程を確かめましょう。資料提出の遅れと買い手側の審査の遅れを区別し、進捗を確認する機会を設けます。拘束力を持つ条項は専門家と確認してください。
また、交渉を続けること自体が目的にならないよう、立ち止まる条件を整理します。価格前提の大幅変更、必要資金の見通し、主要人材の条件などが候補です。中止する場合の資料返還や連絡先も定めます。条件が合わなければ再検討できる状態を残すことが、売主の判断を支えます。
沖縄M&Aの決済日から、営業を続ける仕組みを作る
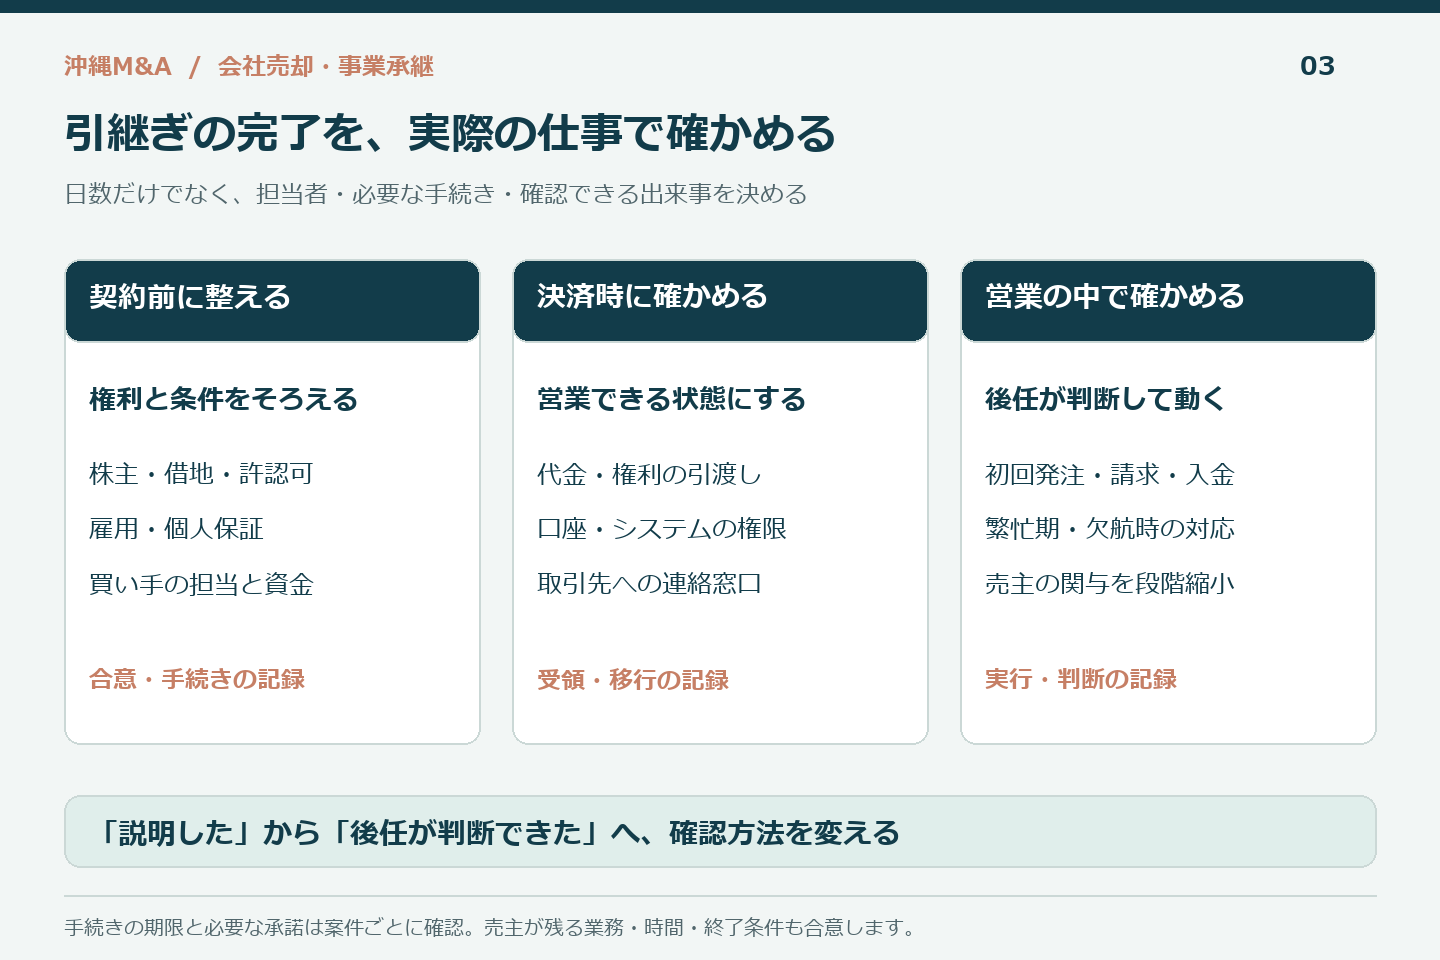
契約上の引渡しと、実際に使える状態をそろえる
決済日には、代金と株式等の引渡しだけでなく、会社を動かすための権限も確認します。銀行、会計、給与、受発注、予約、メール、ドメインなどが対象です。誰の名義か、認証手段を誰が持つかを一覧にしましょう。権限の移行では、適切な本人確認を行います。各サービスの手続きも確かめてください。個人用アカウントを安易に共有しないことが大切です。
拠点の鍵、車両、設備、保守連絡先も、受領しただけで終えません。新しい担当者が実際に使えるかを確認します。離島の拠点では、現物の受渡しや出張の日程が関係する場合があります。決済日、営業上の切替日、現地の確認日を同じと決めつけず、必要に応じて段階を設けます。
従業員への説明は、質問に答えられる状態で行う
株式譲渡と事業譲渡では、雇用の承継に関する整理が異なります。事業譲渡で労働契約を移す際は、対象労働者の個別承諾が必要です。その承諾が真意に基づくよう、事前の説明や協議を行います。厚生労働省は事業譲渡等指針を公表しています。また、改正指針は2026年5月25日から適用されています。厚生労働省の改正案内と、取引方式に応じた手続きを確認してください。
実際の説明では、経営者が交代する理由と、各人の生活に関わる条件を分けて伝えます。給与の支払日、休暇、勤務地、社宅、通勤手段などは具体的な関心事です。未決定の事項は、誰がいつ回答するかを示しましょう。安心してほしいという気持ちから、買い手と未合意の内容まで約束しないことが重要です。
沖縄M&Aの取引先説明は、契約と現場をつなぐ
主要取引先への挨拶では、会社の資本関係だけでなく、注文や請求の実務を説明します。担当者、連絡先、支払口座、納期、緊急対応に変更があるかを確認します。契約上の承諾が必要な先と、通知を行う先を分けましょう。訪問できない拠点には、説明資料と問い合わせ先を用意します。
売主が地域の関係者へ紹介しただけで、引継ぎが完了するとは限りません。その後の初回発注、初回請求、最初のトラブル対応まで見届ける方法が考えられます。買い手が自分で対応できたかを確認すると、残る課題が分かります。人間関係を引き継ぐとは、連絡先に加えて、期待される仕事を共有することです。
最初の繁忙期や欠航を、共同で振り返る
引継ぎの区切りは、日数だけでなく事業の出来事から設計できます。繁忙期、棚卸し、大口入金、仕入更新、欠航時の対応などが候補です。売主が退任する前に、後任がどの判断を経験する必要があるかを選びます。すべてを一年間共同運営する必要はなく、過去の記録や模擬確認で補える項目もあります。
当センターは、引継ぎ計画の確認欄も重要だと考えます。「説明した」だけでなく、「後任が判断できた」かを記録します。例えば配送変更の優先順位を後任が決め、担当者へ連絡できるかを見ます。課題が残れば、担当と次の確認日を定めます。買い手の経営管理と現場の経験が結び付くほど、売主は役割を減らしやすくなります。
売主の関与を減らす順番も、計画に含める
売却後の顧問期間が決まっていても、相談範囲が無制限なら負担は読めません。定例会、緊急相談、顧客紹介などを分けて定めます。買い手側にも窓口を一人置くと、各部署から売主へ別々に依頼が来る状況を避けやすくなります。報酬、交通費、出張の扱いも合意しておきましょう。
中小企業庁のPMIに関する案内では、統合方針や実行計画を整理する資料が公開されています。売主も、買い手任せにせず、残る役割をその計画へ組み込むことができます。会社の継続と売主の退任を両立するには、交代の完了条件を当事者間で共有することが必要です。
沖縄M&Aを検討するオーナーのよくある質問
沖縄M&Aの相談は、売却を決める前でもよいですか
売却前の選択肢整理から始められます。親族、従業員、第三者のどの承継が適するかを比較する段階でも、資料の棚卸しは役立ちます。相談の目的を「価格を決める」「後任に必要な条件を知る」などに分けると話が進みます。相談したことと、売却の契約を結ぶことは別の判断です。契約前には依頼範囲と費用を確認してください。
離島にある小規模な会社でも対象になりますか
所在地や規模だけで可否は決まりません。顧客、必要人員、営業場所、利益、引継ぎの条件が判断材料です。地域に欠かせない役割があっても、採算や管理体制を説明する必要があります。会社全体の株式譲渡に加え、事業の一部や店舗単位で検討する場合もあります。候補先が運営できる条件を具体化しましょう。
赤字でも、会社の売却を検討できますか
赤字の理由によります。一時的な費用、事業構成、継続的な原価負担を分けて確認します。買い手の設備や販路で改善できる可能性もあります。ただし、その効果を当然の価格として請求できるわけではありません。資金繰りが厳しい場合は、検討に使える期間も重要です。追加資金と事業継続の見通しを、金融機関や専門家と並行して整理します。
沖縄の会社なら、どのEBITDA倍率を使えばよいですか
地域名だけで倍率を決めることはできません。業種、規模、利益の持続性、設備負担、取引形態などをそろえて検討します。本記事の倍率は計算の感応度を示す仮定です。公表価格があっても、対象範囲や借入を把握できなければ、その数字から比較倍率を作ることは困難です。最初に自社の正常利益を説明できる状態にしましょう。
土地建物を親族に残して、事業だけ引き継げますか
所有関係と取引方式によって検討できます。ただし、買い手が事業を続けるための賃料、期間、更新、修繕などを合意する必要があります。会社所有の不動産を売却前に外す場合は、税務や資金移動も関係します。最初から不動産を含む案と含めない案を分け、専門家と比較することを勧めます。
家族が従業員として働いている場合はどうなりますか
株主、役員、従業員という立場を分けて整理します。同じ人が複数の立場を持つ場合もあります。勤務実態、雇用条件、担当業務を確認し、継続する仕事と退任に伴いなくなる仕事を区別します。家族だから報酬をすべて利益へ加算する、といった処理は適切とは限りません。後任に必要な費用も含めて検討します。
県外の買い手に変わると、地元の取引は失われますか
県外か県内かだけでは判断できません。取引の継続は、品質、担当者、契約、価格、対応への信頼などに左右されます。買い手が維持できる機能を確かめ、必要な承諾や説明を準備します。売主の個人的な関係に依存する取引は、その事実を早めに共有してください。引継ぎ支援の範囲を決める材料になります。
沖縄M&Aには、どのくらいの期間を見込むべきですか
一律の期間は示せません。株主の合意、資料の状態、買い手の審査、融資、許認可、主要契約などで変わります。希望日から逆算する際は、動かせない手続きと調整できる作業を分けます。繁忙期の現地調査を避ける必要があるかも確認しましょう。期限がある場合ほど、初期相談でその理由を伝えることが重要です。
第三者承継の進め方は、何を確認しますか
役割を確認しながら検討できます。沖縄公庫は第三者承継の手引を公開しています。同じ候補先へ複数の窓口から重複して接触しないよう、進め方を共有することが大切です。
最初の面談には、何を持っていけばよいですか
手元の決算書、事業と拠点の概要、借入の一覧、売却を考える理由から始められます。加えて、残したい雇用や屋号、退任時期、家族の不動産などの希望をメモにします。不足資料があれば、その場所と管理者を確認しましょう。最初から精緻な売却資料を作るより、判断を左右する未確認事項を見つけることが先です。
沖縄M&Aの相談で、価格と引継ぎ条件を同時に整理する
会社の売却を考えると、価格を早く知りたくなります。しかし、営業を続けられる条件が分からなければ、価格の根拠も定まりません。本記事の事例と評価モデルを、自社の整理に使ってください。どの利益、契約、人材、営業場所を引き継ぐのかを確かめます。優先順位が見えると、相談すべき相手と必要な資料も選びやすくなります。
沖縄M&A総合センターでは、売却を検討する経営者向けの相談窓口を設けています。売却の決断前でも、事業の概要と希望条件から確認できます。まず、初期段階で開示する情報の範囲を相談します。価格に加え、家族、従業員、取引先に関わる条件を整理しましょう。退任後にどこまで関与するかも、同時に検討します。
沖縄の会社売却・事業承継を相談する。準備を深めたい方は、会社売却前の準備資料に関する記事、財務数値以外の企業価値に関する記事もご覧ください。
参考文献・公表資料
確認日:2026年9月14日。取引当事者等の公表情報と、公的機関の制度・統計を確認しました。公表事実と独自分析を区別し、非公表の対価や倍率は補っていません。各統計の対象期間は本文に記載しています。
- 日本銀行那覇支店「県内金融経済概況」(2026年9月)
- 沖縄県「令和7年度入域観光客統計概況・確定版」(2025年度)
- 沖縄県「令和8年7月入域観光客統計概況・速報」(2026年7月)
- 沖縄県「令和5年度県民経済計算・経済の動き」(2023年度)
- 沖縄県「おきなわ農林水産物県外出荷促進事業」
- 沖縄県「令和5年度市町村民経済計算・利用上の注意」(2023年度)
- 沖縄県「国際物流拠点産業集積計画」
- 沖縄県「小規模離島における持続可能な社会の実現に関する万国津梁会議」
- 沖縄県「海上交通・離島航路の確保と維持」
- 沖縄気象台「台風の統計」
- ウエルシアホールディングス「ふく薬品の株式取得」(2022年7月22日)
- ウエルシアホールディングス「グループ会社に関するお知らせ」(2022年12月1日)
- 沖縄環境保全研究所「会社概要・沿革」
- KHK森山商事「会社概要・沿革」
- 沖縄タイムス社「読者と歩んだ歴史・2010年代から現在」
- Nansei「会社案内」
- アイアム「事業譲渡のお知らせ」(2021年12月28日)
- HIS「リゾートホテル久米アイランドの取得・事業継承」(2021年3月16日)
- HISホテルホールディングス「ホテル・旅館再生事業プロジェクト」
- HIS「客室リノベーション完了」(2023年3月1日)
- OTS MICE MANAGEMENT「琉球放送との資本提携」(2021年7月9日)
- 日新システムズ「沖縄の再生可能エネルギーサービス拡大に向けた資本参加」(2022年3月31日)
- プロトソリューション「沖縄バスケットボールへの資本参加」(2022年6月1日)
- プロトソリューション「沖縄市への企業版ふるさと納税」(2022年12月27日・7月のグループ入りを記載)
- 経済産業省・中小企業庁「中小M&Aガイドライン(第3版)」
- 沖縄県「離島関係資料(令和7年3月)」
- 国税庁「No.1464 譲渡した株式等の取得費」
- 中小企業庁「M&Aで用いられるバリュエーションの主な手法」(2021年2月24日の検討会資料)
- 経済産業省・中小企業庁「令和3年度中小企業再生支援・事業承継総合支援事業 企業健康診断等のあり方に関する委託調査 報告書」
- 経済産業省・中小企業庁「中小M&Aガイドライン(第3版)参考資料」
- 個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン・通則編」
- 中小企業庁「中小M&Aガイドライン」
- 沖縄県「建設業許可・申請・届出様式ダウンロード」
- 中小企業庁「経営者保証」
- 厚生労働省「事業譲渡等指針の一部改正」(2026年5月25日適用)
- 中小企業庁「PMIを実施する・中小PMIガイドライン」
- 沖縄振興開発金融公庫「事業承継(第三者承継)の手引」